Europäische Souveränität, digitale Identitäten, neue Geldformen und künstliche Intelligenz: Der Zahlungsverkehr befindet sich im Umbruch. Wie die Branche mit diesen Entwicklungen umgeht und welche Weichen jetzt gestellt werden müssen, diskutierten am 28. und 29. Oktober 2026 über 120 Fachexpert:innen beim ibi-Zahlungsverkehrsforum in Frankfurt am Main. Zwei Tage lang standen aktuelle Herausforderungen, neue Lösungsansätze und vor allem eine zentrale Frage im Mittelpunkt: Wie wird aus technologischer Innovation ein echter Mehrwert für Banken, Unternehmen sowie Kundinnen und Kunden?
Die Vorträge und Talks machten deutlich, dass die Zukunft des Bezahlens nicht von einer einzelnen Technologie bestimmt wird. Vielmehr greifen regulatorische Rahmenbedingungen, neue Marktteilnehmende und veränderte Kundenerwartungen immer stärker ineinander. Gleichzeitig wächst der Anspruch, europäische Zahlungsinfrastrukturen unabhängiger aufzustellen und innovative Lösungen wirtschaftlich tragfähig zu gestalten.
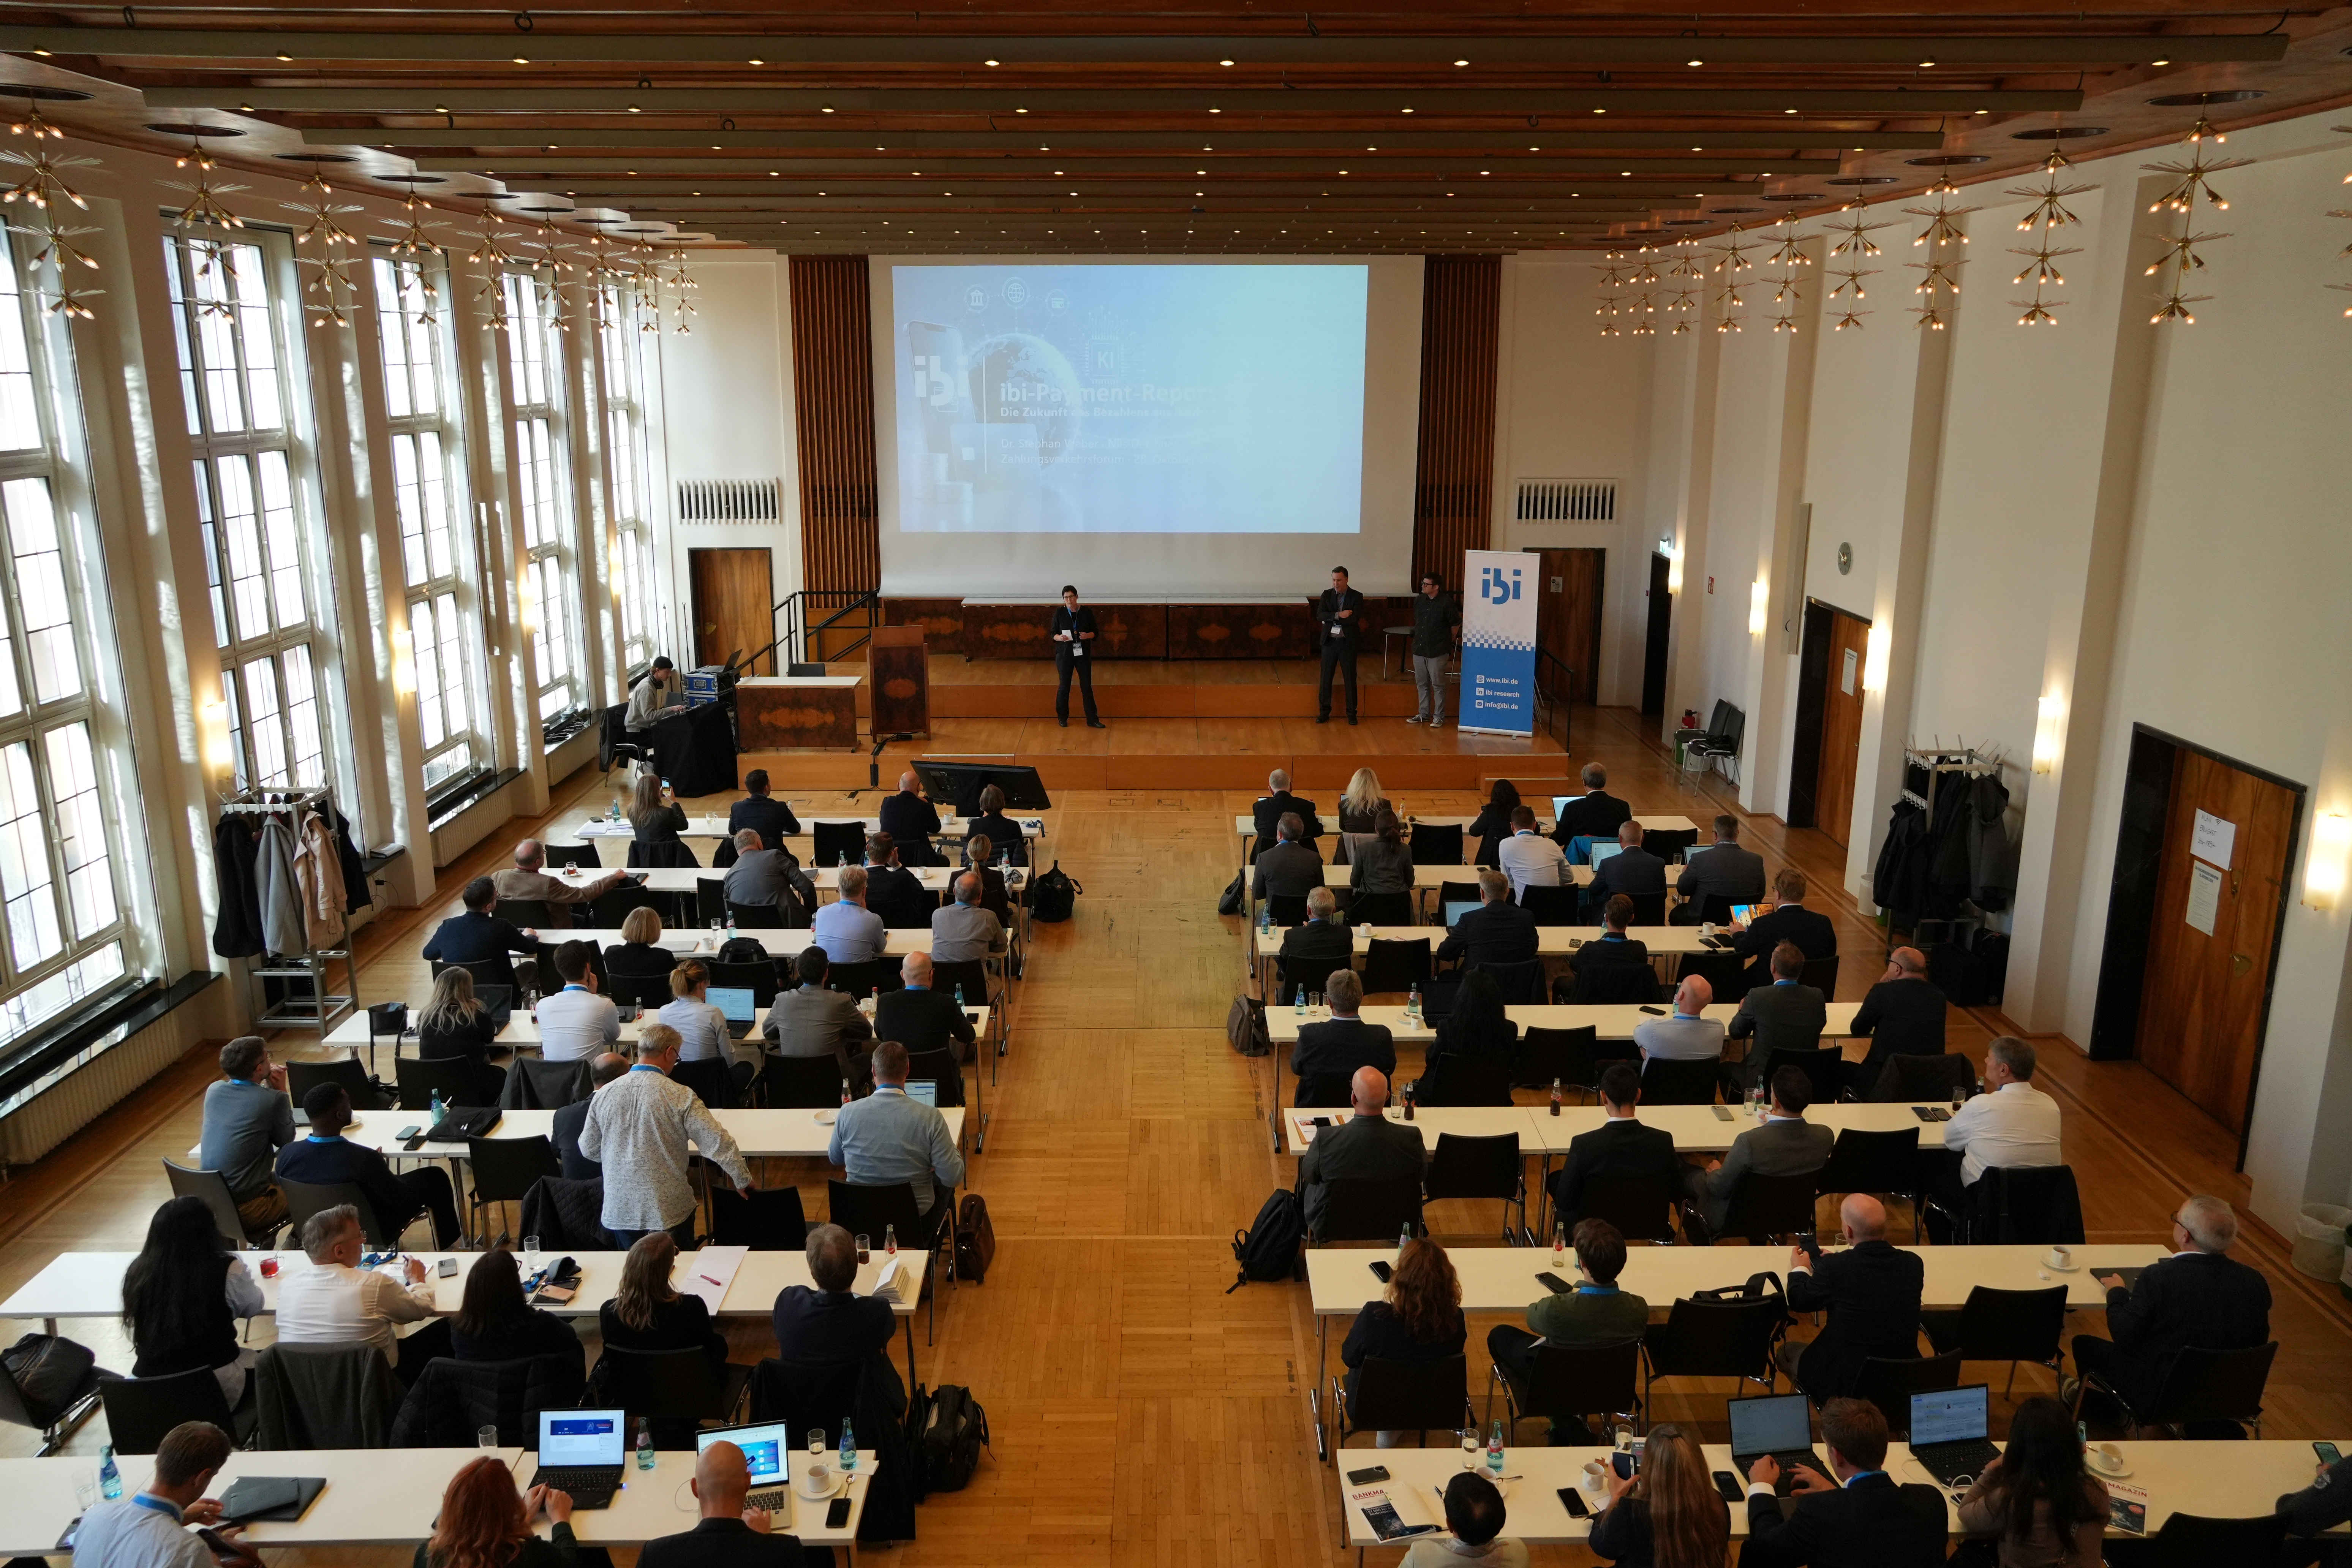
Tag 1: Europas Zahlungsverkehr braucht neue Perspektiven
Den inhaltlichen Auftakt gestalteten Nils Deichner und Dr. Stephan Weber von ibi research mit Einblicken in den ibi-Payment-Report 2026. Die Ergebnisse zeigten, wie Banken und Endkund:innen die Zukunft des Bezahlens einschätzen, und lieferten damit eine wichtige Grundlage für die Diskussionen der kommenden beiden Tage.
Eine der übergreifenden Fragen des Forums lautete: Wie kann Europa seinen Zahlungsverkehr eigenständiger und zukunftsfähiger gestalten? Doris Dietze vom Bundesministerium der Finanzen nahm diese Herausforderung in ihrem Vortrag „Für einen starken Zahlungsverkehr in Europa“ auf. Dabei wurde deutlich, dass europäische Souveränität längst nicht mehr nur eine politische Zielsetzung ist. Sie betrifft ganz konkret die Infrastruktur, auf der Zahlungen künftig abgewickelt werden, und die Frage, wie wettbewerbsfähig europäische Lösungen im internationalen Umfeld sein können.
EUDI-Wallet: Wann wird digitale Identität zum echten Alltagsnutzen?
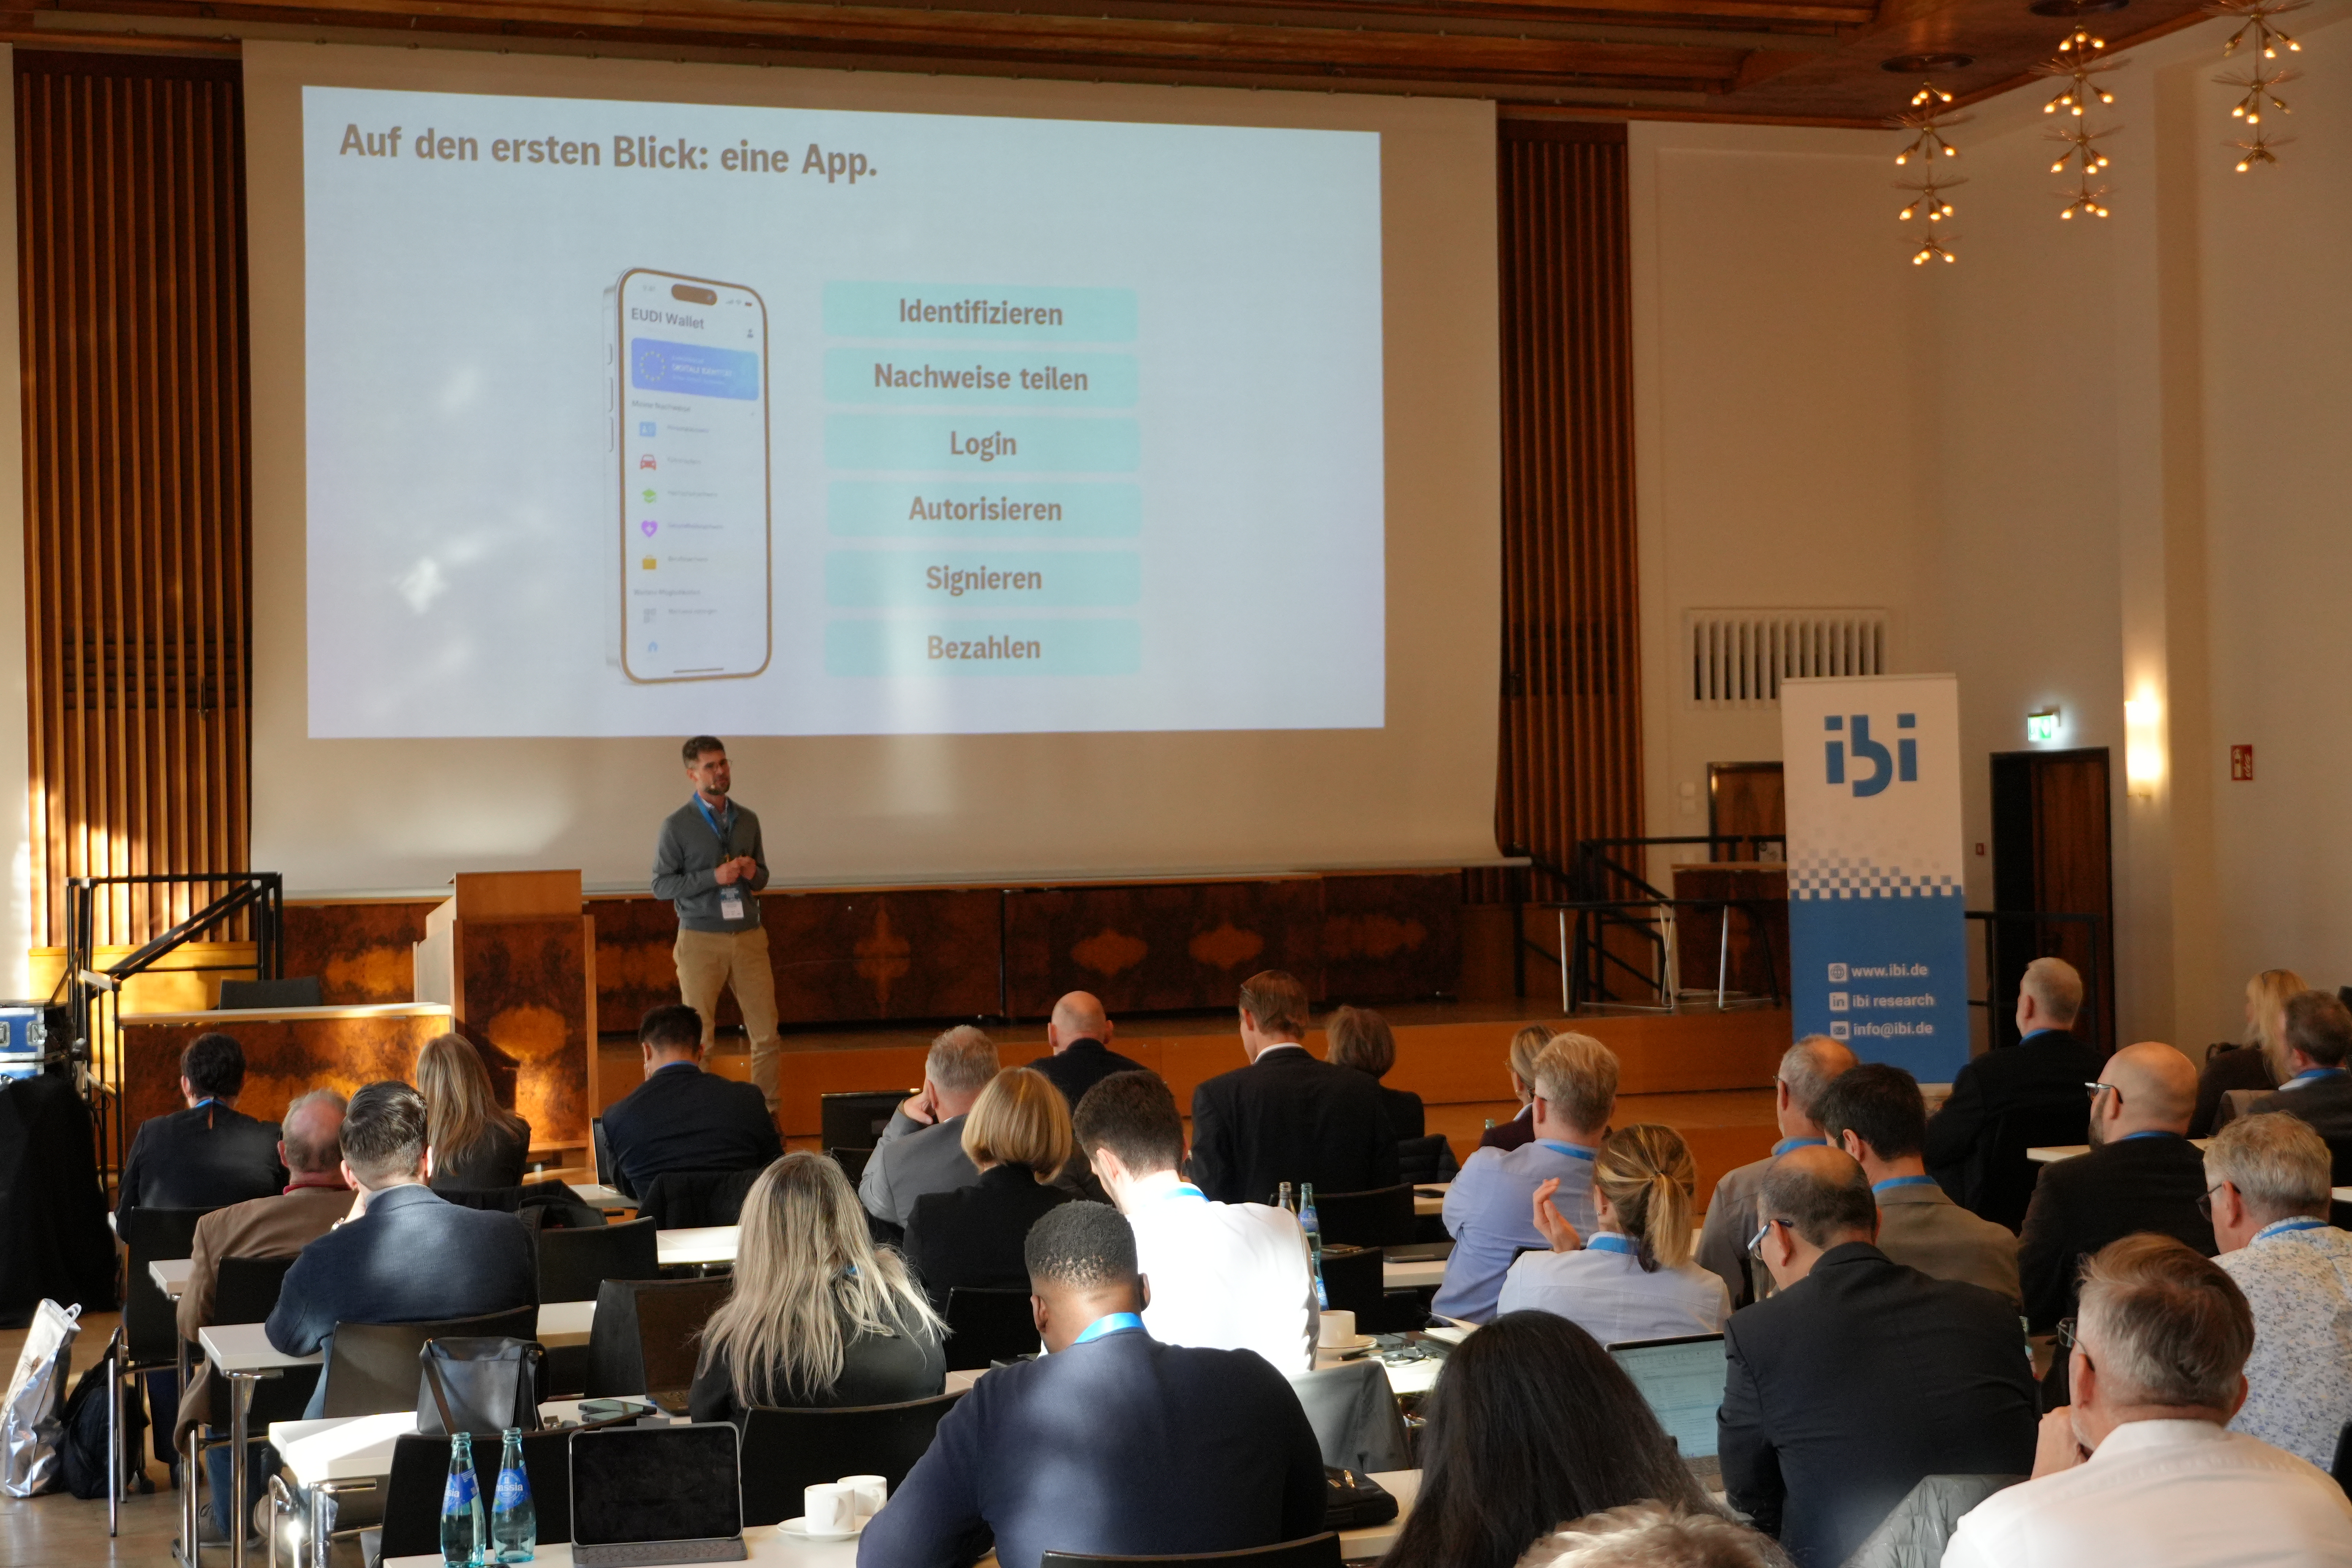
Mit der EUDI-Wallet stand eine Technologie im Fokus, die das Potenzial hat, die digitale Identität in Europa grundlegend zu verändern. Doch zwischen technischer Möglichkeit und tatsächlicher Nutzung liegen einige Herausforderungen.
Ronnie Schrumpf (ING Deutschland) beleuchtete die Chancen und Herausforderungen der digitalen Identität aus Bankensicht. Ulrich Binnebößel (Handelsverband Deutschland) ergänzte die Perspektive des Handels.
Wie alltagstauglich die EUDI-Wallet tatsächlich werden kann, diskutierten Eva-Maria Lindig (PayPal) und Mauritz Wilkes (AUTHADA) mit Dr. Georg Wittmann (ibi research) anschließend unter der besonders zugespitzten Fragestellung: „Besteht die EUDI-Wallet durch Zahlungen den ‚Toothbrush-Test‘?“ Dahinter steckt eine entscheidende Überlegung: Wird eine Technologie so selbstverständlich und regelmäßig genutzt wie eine Zahnbürste? Gerade Zahlungen könnten dafür ein wichtiger Anwendungsfall sein. Einig waren sich alle Vortragenden, , dass der Erfolg einer digitalen Identitätslösung davon abhängt, ob sie entlang verschiedener Anwendungsbereiche funktioniert und einen konkreten Nutzen bietet.
Instant Payments und Agentic Commerce: Der Zahlungsverkehr wird internationaler und intelligenter
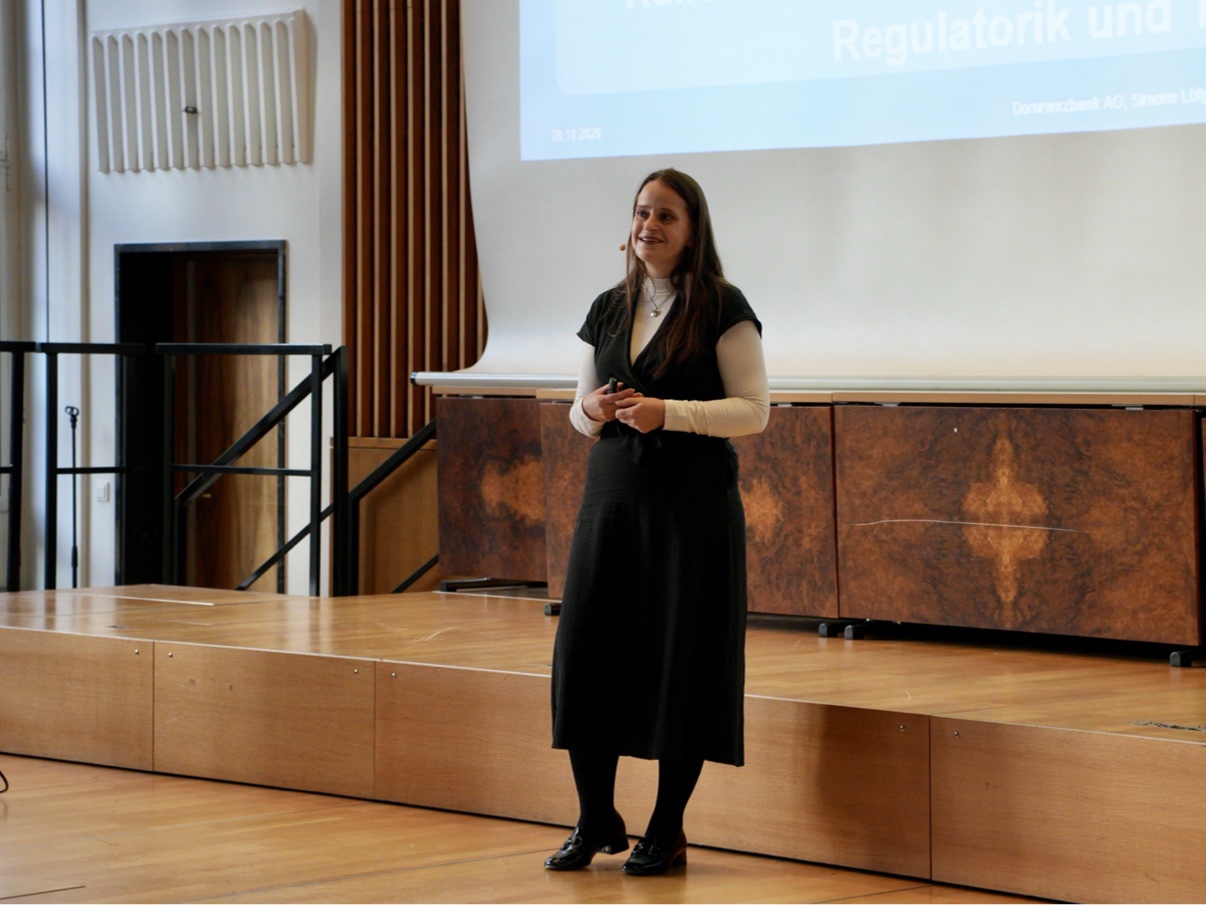
Auch jenseits der digitalen Identität verändern sich die Anforderungen an Zahlungsinfrastrukturen. Simone Löfgen (Commerzbank) widmete sich der nächsten Evolutionsstufe des grenzüberschreitenden Zahlungsverkehrs und den Perspektiven internationaler Instant Payments. Damit rückte die Frage in den Mittelpunkt, wie schnelle und reibungslose Zahlungen auch über Ländergrenzen hinweg weiterentwickelt werden können.
Welche Folgen die Entwicklungen rund um den Digitalen Euro und die EUDI-Wallet für bestehende Karten- und Wallet-Strategien haben, beleuchtete anschließend Matthias Hönisch (Bundesverband der Deutschen Volksbanken und Raiffeisenbanken).
Noch einen Schritt weiter in die Zukunft ging Volker Koppe (Visa) mit dem Thema Agentic Commerce. Wenn KI-Agenten künftig eigenständig Produkte auswählen, Bestellungen auslösen und Zahlungen durchführen, verändert das nicht nur den Einkaufsprozess, sondern auch die Anforderungen an den Zahlungsverkehr. Fragen nach Autorisierung, Sicherheit und Vertrauen gewinnen damit zusätzlich an Bedeutung.
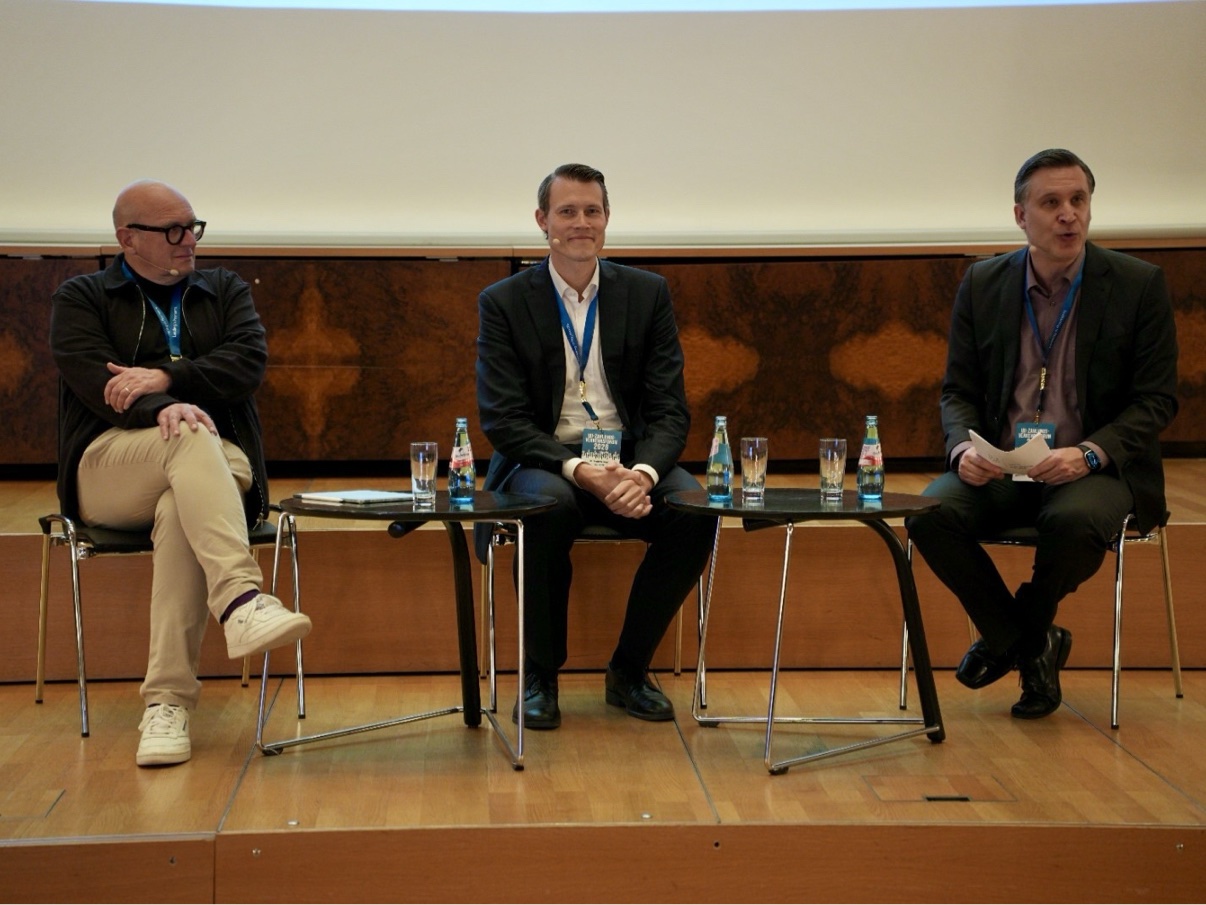
Wie sich solche technologischen Entwicklungen auch auf bestehende Prozesse auswirken können, zeigten Kai Braunert (S&N Invent) und Dr. Frederik König (DZ BANK). In ihrem Talk unter Moderation von Dr. Stephan Weber (ibi research) ging es um die Möglichkeiten, manuelle Prozesse im Auslandszahlungsverkehr mithilfe von KI und neuen Regelwerken zu verbessern.
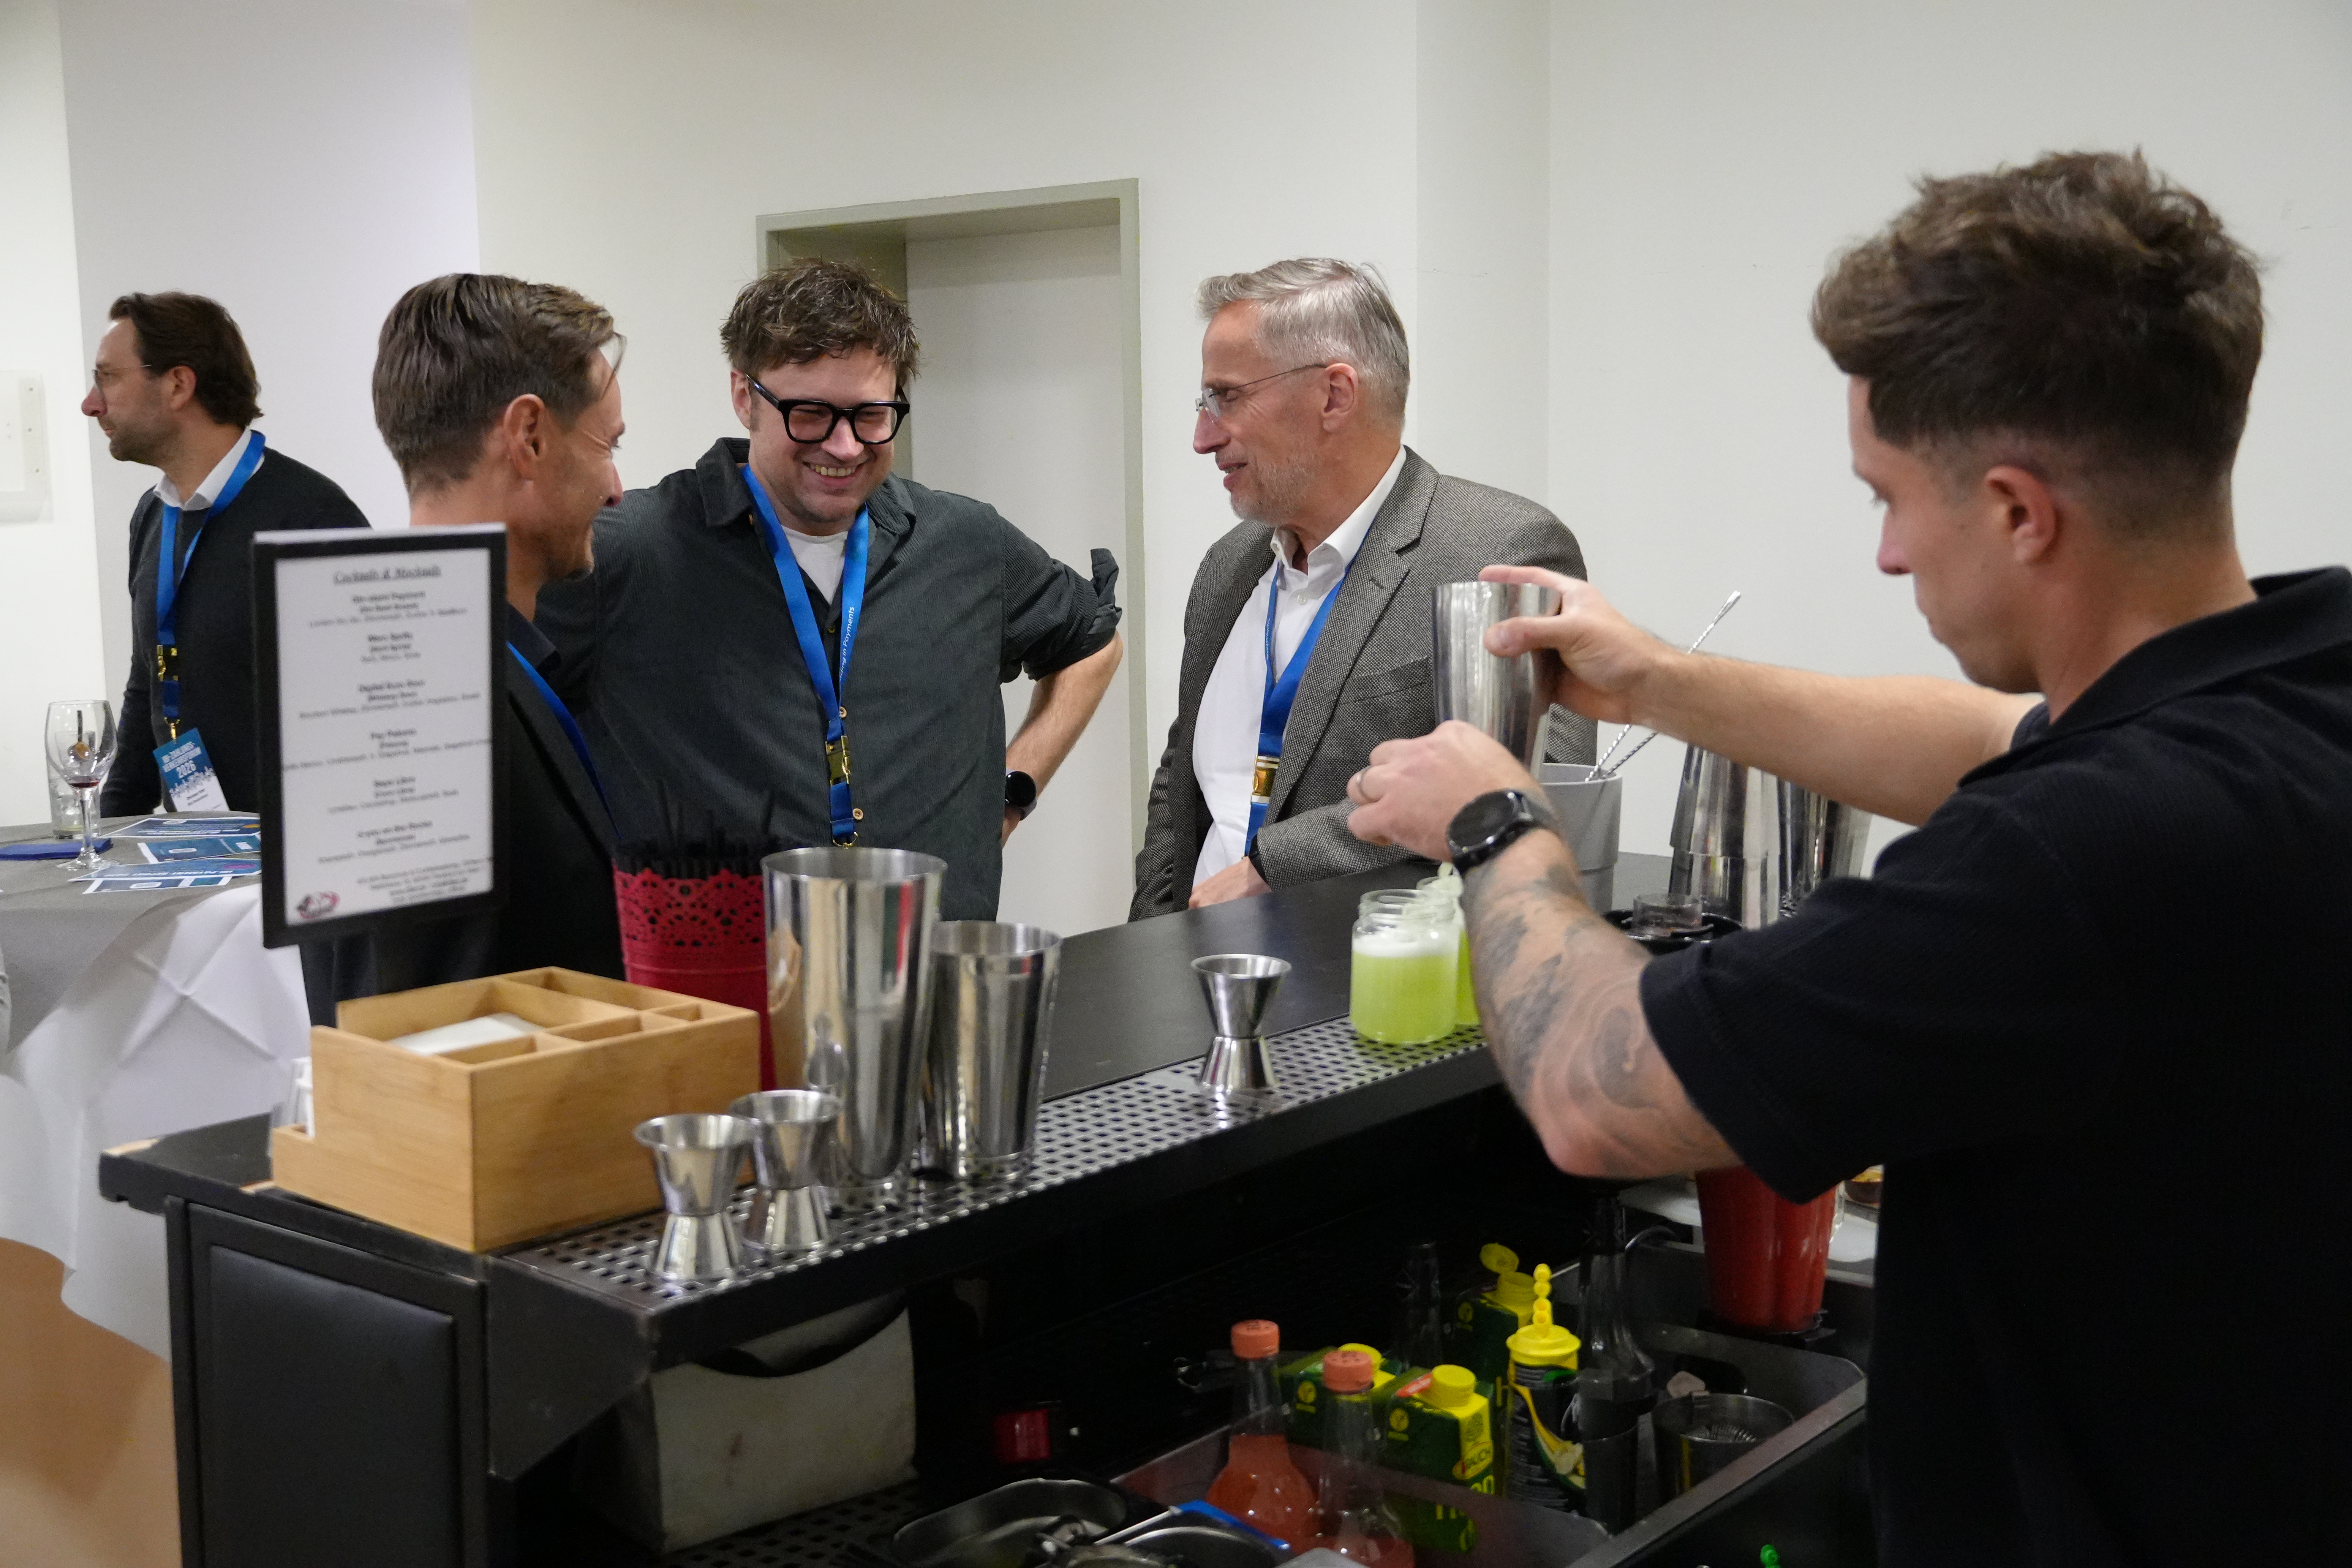
Neben den fachlichen Impulsen tagsüber bot das Abendprogramm Gelegenheit, die Diskussionen des Tages in entspannter Atmosphäre fortzuführen, Erfahrungen auszutauschen und neue Kontakte innerhalb der Payment-Community zu knüpfen. Für einen besonderen Akzent sorgten dabei auch die eigens kreierten Cocktails und Mocktails, die passend zu den Themen des Zahlungsverkehrsforums Namen wie „Gin-stant Payment“, „Wero Spritz“ und „Digital Euro Sour“ trugen.
Tag 2: Digitales Geld zwischen Zukunftsvision und praktischer Umsetzung
Am zweiten Veranstaltungstag verlagerte sich der Fokus stärker auf die Zukunft des Geldes und die Frage, welche Rolle neue digitale Geldformen im Zahlungsverkehr übernehmen können.
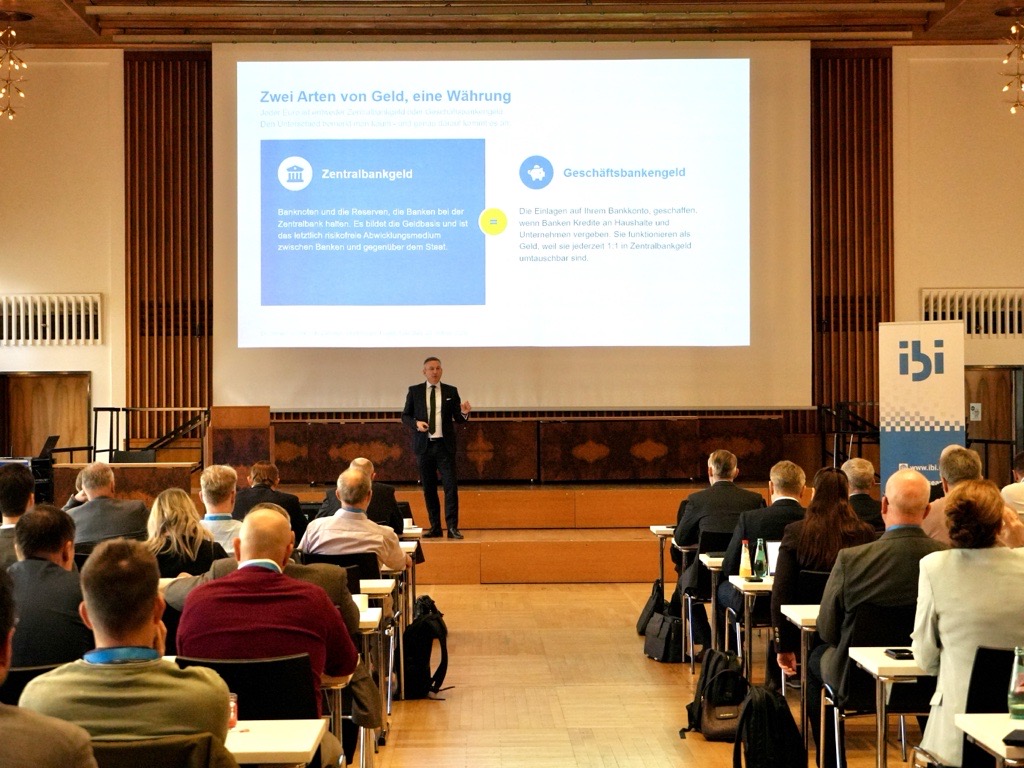
Dr. Jürgen Schaaf von der Europäischen Zentralbank eröffnete das Programm mit einem Blick auf öffentliches Geld und die Zukunft des digitalen Zahlungsverkehrs. Anschließend gab Chris Scheuermann (EPI Company) einen strategischen Ausblick auf Wero und den Entwicklungsstand der europäischen Zahlungslösung.
Auch der Digitale Euro blieb ein zentrales Diskussionsthema. Im Talk von Dr. Stephan Weber (ibi research) mit Uwe Klatt (GEVA Group) und Dr. Carsten Lehr (Stadt Rodgau) wurden unterschiedliche Perspektiven auf das digitale Zentralbankgeld und seine möglichen Einsatzbereiche zusammengebracht. Dabei ging es nicht nur um die technische und regulatorische Umsetzung, sondern auch um die Frage, welchen Platz der Digitale Euro künftig im bestehenden Zahlungsverkehr einnehmen kann.
Stablecoins und tokenisierte Einlagen: Wo entstehen neue Mehrwerte?
Neben dem Digitalen Euro gewinnen auch Stablecoins und tokenisierte Einlagen zunehmend an Aufmerksamkeit. Sie könnten neue Möglichkeiten für digitale Transaktionen schaffen und bestehende Prozesse in der Finanzwirtschaft verändern. Gleichzeitig stellen sie etablierte Strukturen und Geschäftsmodelle vor neue Herausforderungen.
Manfred Richels vom Deutschen Sparkassen- und Giroverband ordnete die Entwicklungen rund um Stablecoins und tokenisierte Einlagen ein und beleuchtete ihre möglichen Auswirkungen auf Banken und Finanzinfrastrukturen.
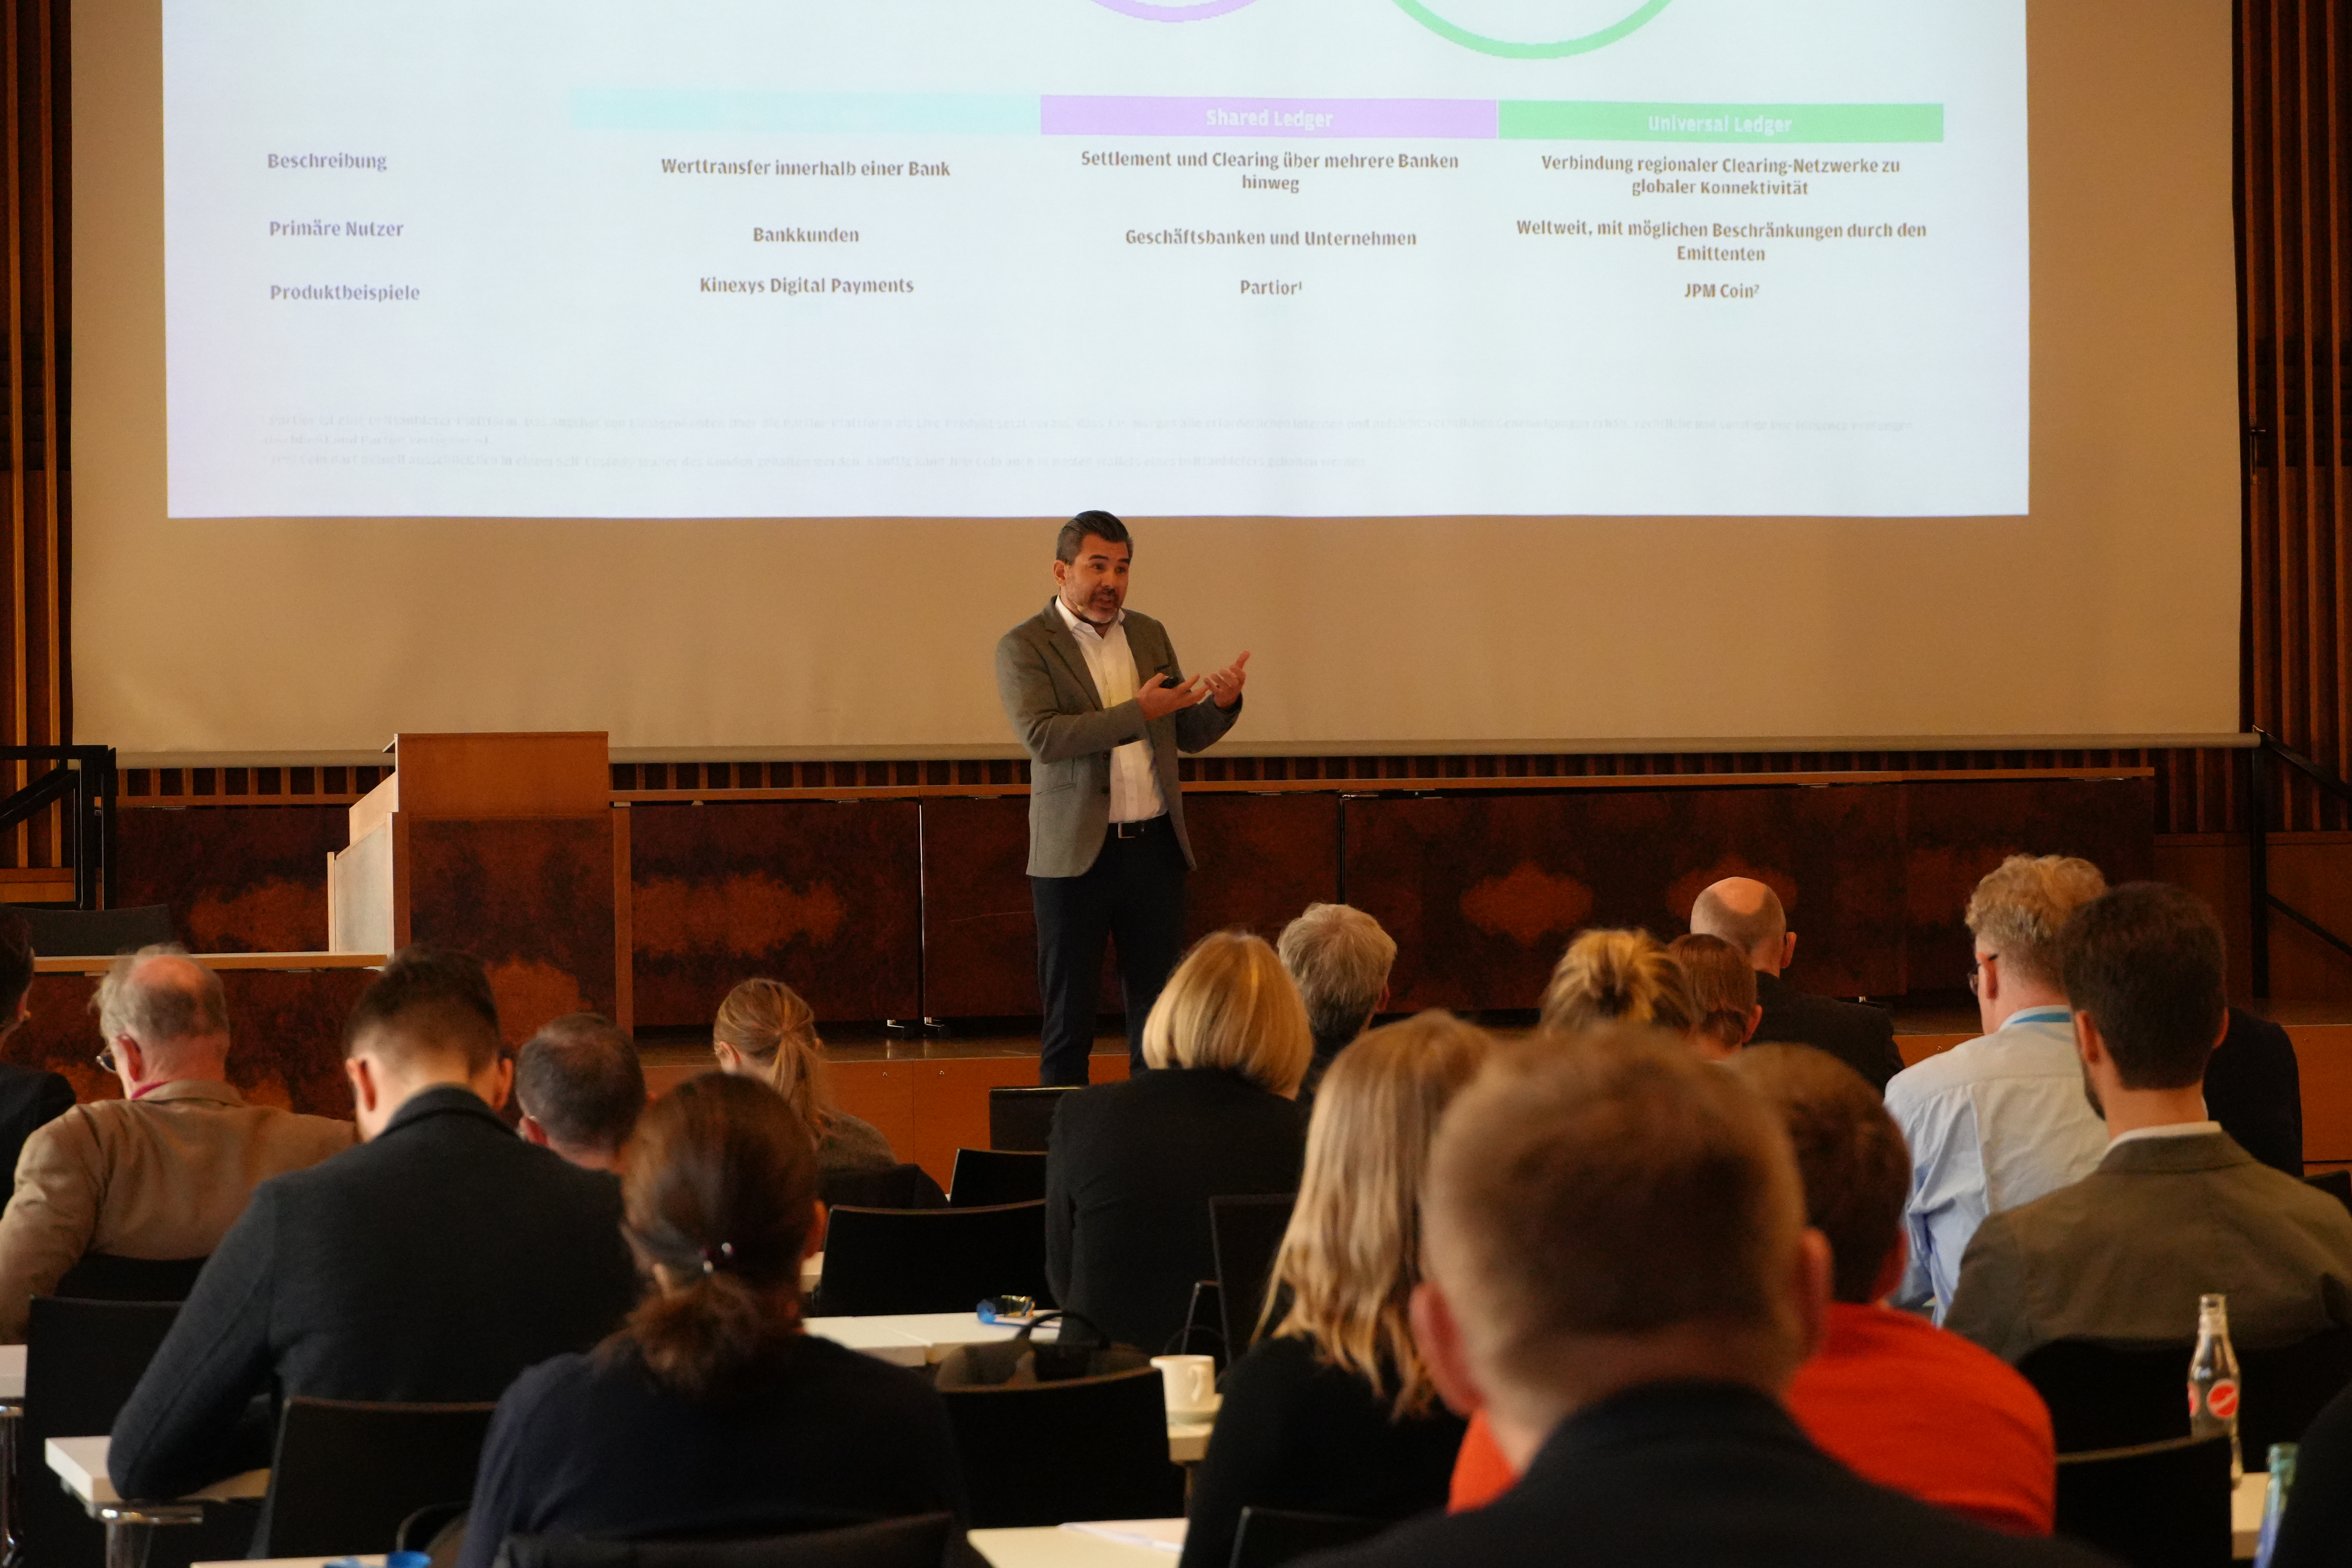
Wie digitale Zahlungslösungen bereits heute praktisch eingesetzt werden können, zeigte Michael Reinwald (J.P. Morgan Chase) anhand von Live Use Cases mit Digital Payments.
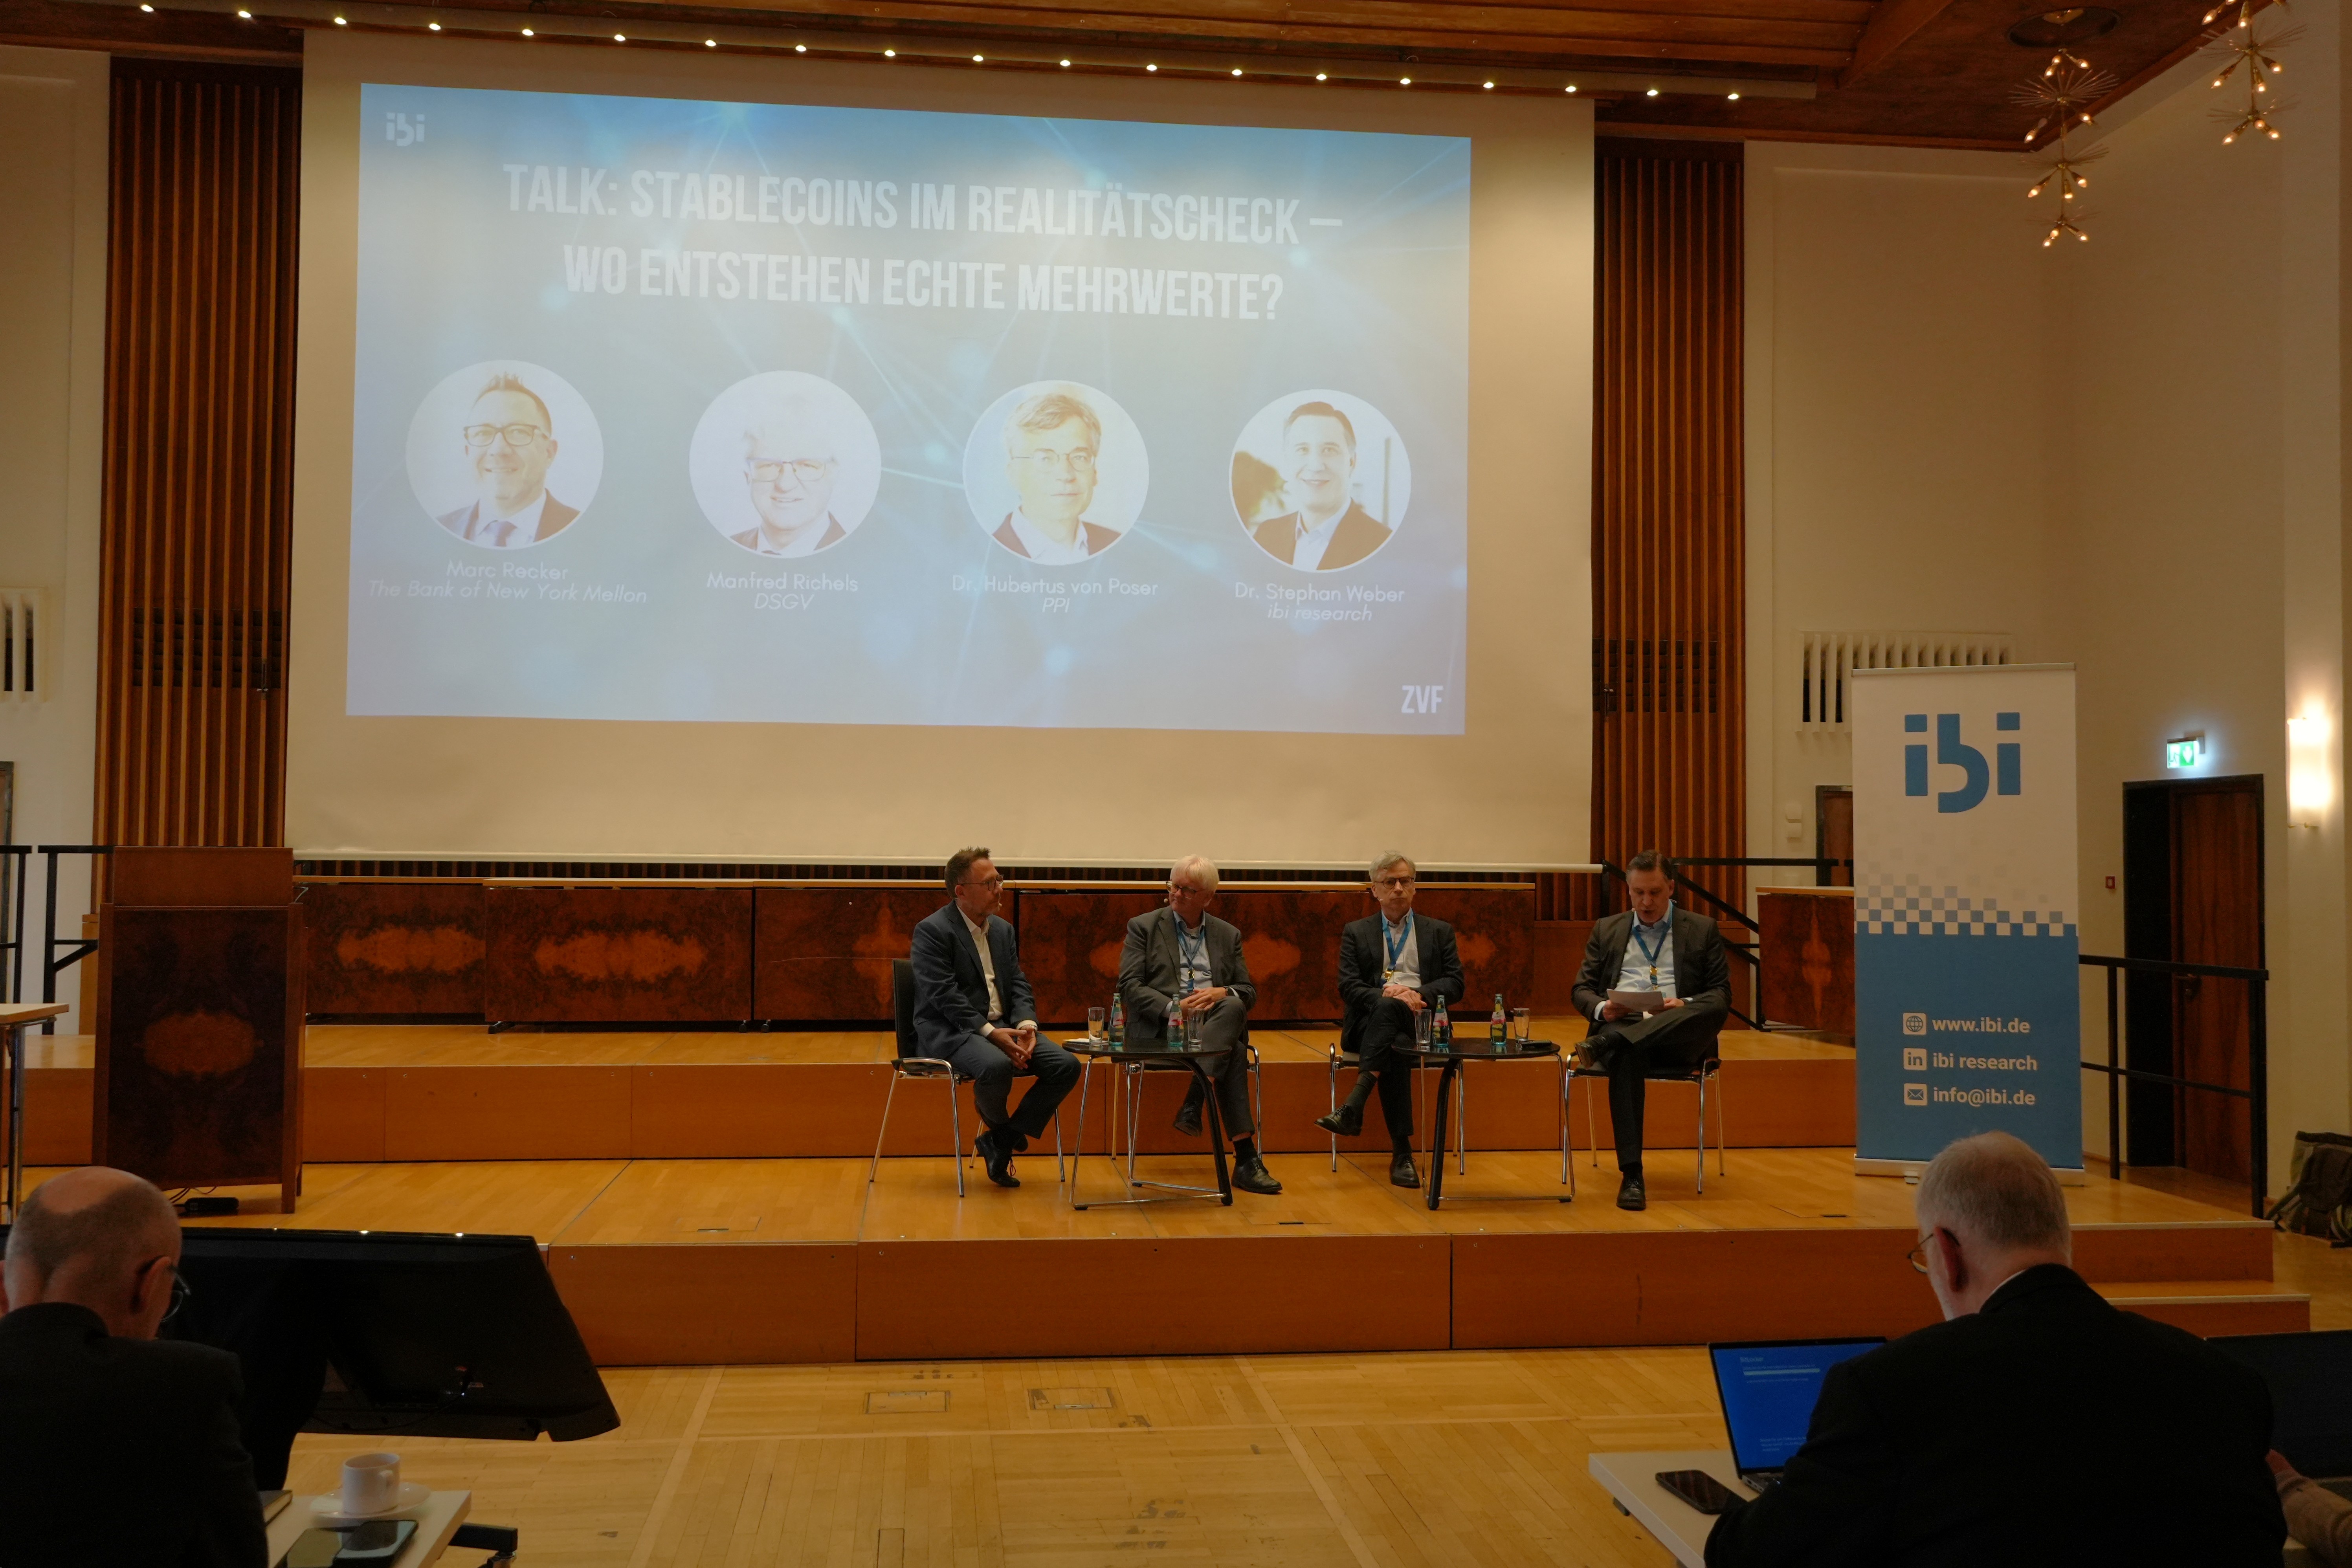
Den inhaltlichen Abschluss bildete eine Diskussionsrunde mit Manfred Richels, Dr. Hubertus von Poser (PPI) und Marc Recker (The Bank of New York Mellon). Unter dem Titel „Stablecoins im Realitätscheck – Wo entstehen echte Mehrwerte?“ diskutierte Dr. Stephan Weber (ibi research) über die konkreten Einsatzmöglichkeiten und das wirtschaftliche Potenzial von Stablecoins. Die zentrale Frage hier lautete: Welche Anwendungsfälle bieten tatsächlich einen Vorteil und wo bleibt es zunächst bei technologischen Möglichkeiten?
Fazit: Innovation allein reicht nicht
Das ibi-Zahlungsverkehrsforum 2026 hat gezeigt, wie dynamisch sich die Branche entwickelt. Europäische Souveränität, digitale Identitäten, Instant Payments, Agentic Commerce und neue Geldformen sind längst keine isolierten Zukunftsthemen mehr. Sie beeinflussen sich gegenseitig und werfen grundlegende Fragen für die Weiterentwicklung des Zahlungsverkehrs auf.
Für Banken, Unternehmen und weitere Marktteilnehmende kommt es deshalb darauf an, technologische Möglichkeiten mit konkreten Anforderungen und tragfähigen Geschäftsmodellen zusammenzubringen. Nicht jede Innovation wird sich automatisch durchsetzen. Entscheidend wird sein, welche Lösungen Vertrauen schaffen, im Alltag funktionieren und einen tatsächlichen Mehrwert bieten.
Genau dafür braucht es den Austausch unterschiedlicher Perspektiven. Das ibi-Zahlungsverkehrsforum hat auch 2026 wieder eine Plattform geboten, um Entwicklungen einzuordnen, Herausforderungen offen zu diskutieren und gemeinsam über die Zukunft des Bezahlens nachzudenken.
Wir bedanken uns bei allen Referentinnen und Referenten, Teilnehmenden und Sponsoren für die vielfältigen Impulse und den offenen Austausch!
Und der nächste Termin steht bereits fest: Am 25. und 26. Oktober 2027 geht das Zahlungsverkehrsforum in die nächste Runde. Also gleich vormerken!
🔗 Weitere Einblicke von Tag1 und Tag 2 auf unserem LinkedIn und Insta!
