ibi-Payment-Report 2026: Mehrwert und Akzeptanz entscheiden über die Zukunft des Bezahlens
Die Studie widmet sich der Zukunft des Bezahlens aus Banken- und Kundensicht – un terstützt von der S&N Group AG, der S-Payment GmbH und der VR Payment GmbH.
Der Zahlungsverkehr befindet sich in einer Phase tiefgreifender Veränderungen. Neue regu latorische Anforderungen, technologische Innovationen und veränderte Kundenbedürfnisse prägen den Markt. Vor dem Hintergrund stellen sich für Banken eine Reihe zentraler, zukunfts entscheidender Fragestellungen zu geschäftsstrategischen Implikationen, zur Positionierung im Wettbewerb, zu Kosten- und Nutzenaspekten sowie zur Akzeptanz und dem Nachfragever halten ihrer Firmen- und Endkunden. Der ibi-Payment-Report 2026 greift exakt diese Gemen gelage auf und setzt eine Studienreihe fort, die im Jahr 2024 gestartet ist. Im Mittelpunkt steht auch dieses Mal ein breites Themenspektrum von Instant Payments und Request-to-Pay über Wallets, Wero und den Digitalen Euro bis hin zu Künstlicher Intelligenz, elektronischer Identi tät, Buy Now Pay Later und dem Auslandszahlungsverkehr. Das Ergebnis ist ein umfassendes Zukunftsbild des Zahlungsverkehrs aus Banken- und Kundensicht. Grundlage sind zwei um fangreiche Online-Befragungen mit 1.029 Endkunden sowie 42 Fach- und Führungskräften aus den Bereichen Zahlungsverkehr und Payment bei Kreditinstituten.
Übergreifend entwickelt sich Künstliche Intelligenz zum wichtigsten technologischen Innovati onstreiber. Bei den zahlungsverkehrsspezifischen Entwicklungen erwarten die Experten ins besondere von Instant Payments, Finanzkriminalität und dem Digitalen Euro einen starken Einfluss bis 2030 (siehe Abbildung 1).
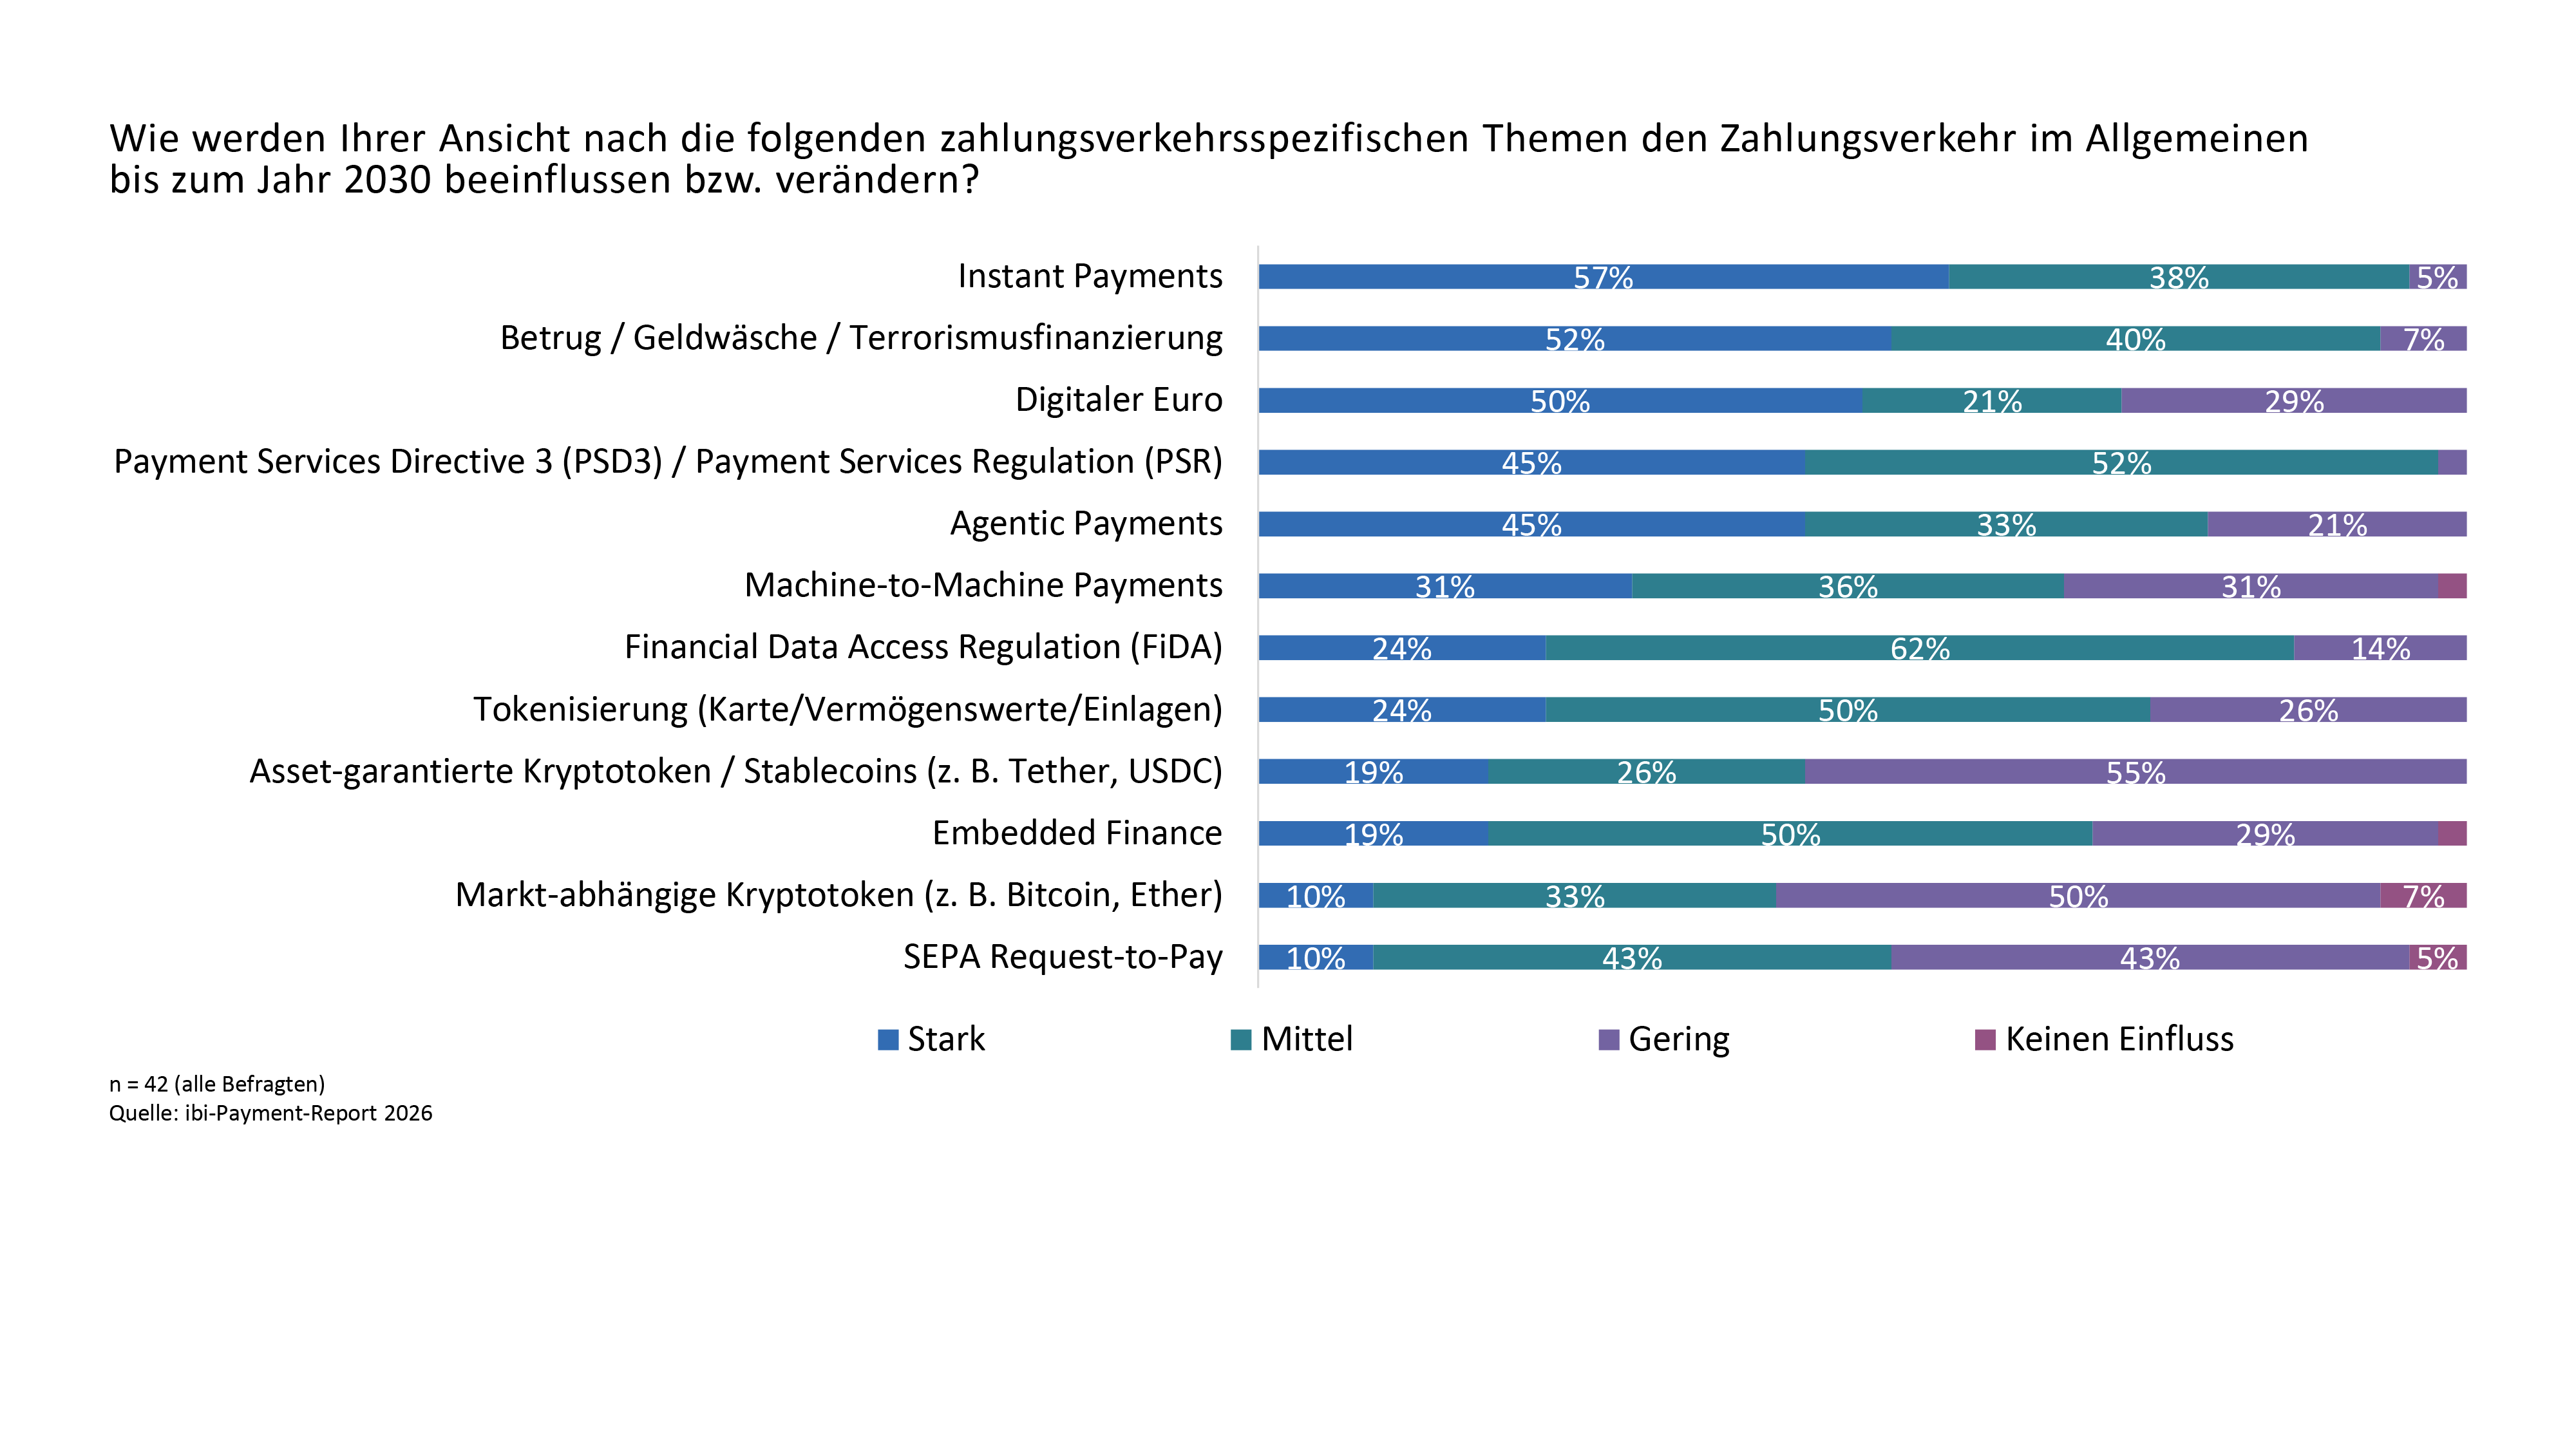
Abbildung 1: Grad der Beeinflussung von zahlungsverkehrsspezifischen Themen
Geopolitische Entwicklungen führen in den Kreditinstituten überwiegend zu punktuellen An passungen der Zahlungsverkehrsstrategie. Darüber hinaus bleibt die Modernisierung der Zah lungsverkehrsinfrastruktur für viele Kreditinstitute ein relevantes Handlungsfeld: Nur vier von zehn befragten Experten sehen die Infrastruktur ihrer Institute sehr gut aufgestellt. Gerade am Beispiel der mit hohen Investitionen verbundenen Instant-Payment-Verordnung zeigt sich, dass es mit der reinen Umsetzung als regulatorische Pflicht nicht getan ist. Obwohl über 80 Prozent der Endkunden bereits Echtzeitüberweisungen genutzt haben, ermöglichen Instant Payments nach Ansicht von drei Viertel der befragten Experten keine ausreichende Differenzierung im Wettbewerb. Mehr als sieben von zehn Experten sehen derzeit noch keine klare Strategie vieler Banken für ertragsstarke Mehrwertdienste auf Basis von Instant Payments. Der Übergang vom Innovati onsthema zum Marktstandard wurde zwar vollzogen, die eigentlichen Wettbewerbsvorteile werden jedoch künftig erst durch innovative Anwendungsfälle wie beispielsweise Wero entste hen. Die verpflichtende Kontonamensprüfung (Verification of Payee) wird von der Mehrheit sowohl der Experten als auch der Verbraucher positiv und als wichtiger Beitrag zur Betrugsprä vention wahrgenommen. Wallets, also digitale Geldbörsen, werden von den befragten Experten als zentrales Zukunfts thema gesehen, denn diese entwickeln sich zunehmend zur zentralen Kundenschnittstelle. 95 Prozent erwarten, dass die Nutzung weiter zunehmen wird. Seitens der Endkunden ist die PayPal-Wallet die mit Abstand meistgenutzte digitale Geldbörse – auch generationsübergrei fend. Dahinter folgen Klarna, Google und Apple. Nur jeder Zehnte greift auf die Wallet oder App der eigenen Bank zurück. Dies zeigt das große Potenzial für Kreditinstitute bei der Nut zungsquote auf, zumal knapp ein Fünftel der Verbraucher bis dato keine Wallets als digitale Geldbörse verwenden (siehe Abbildung 2).
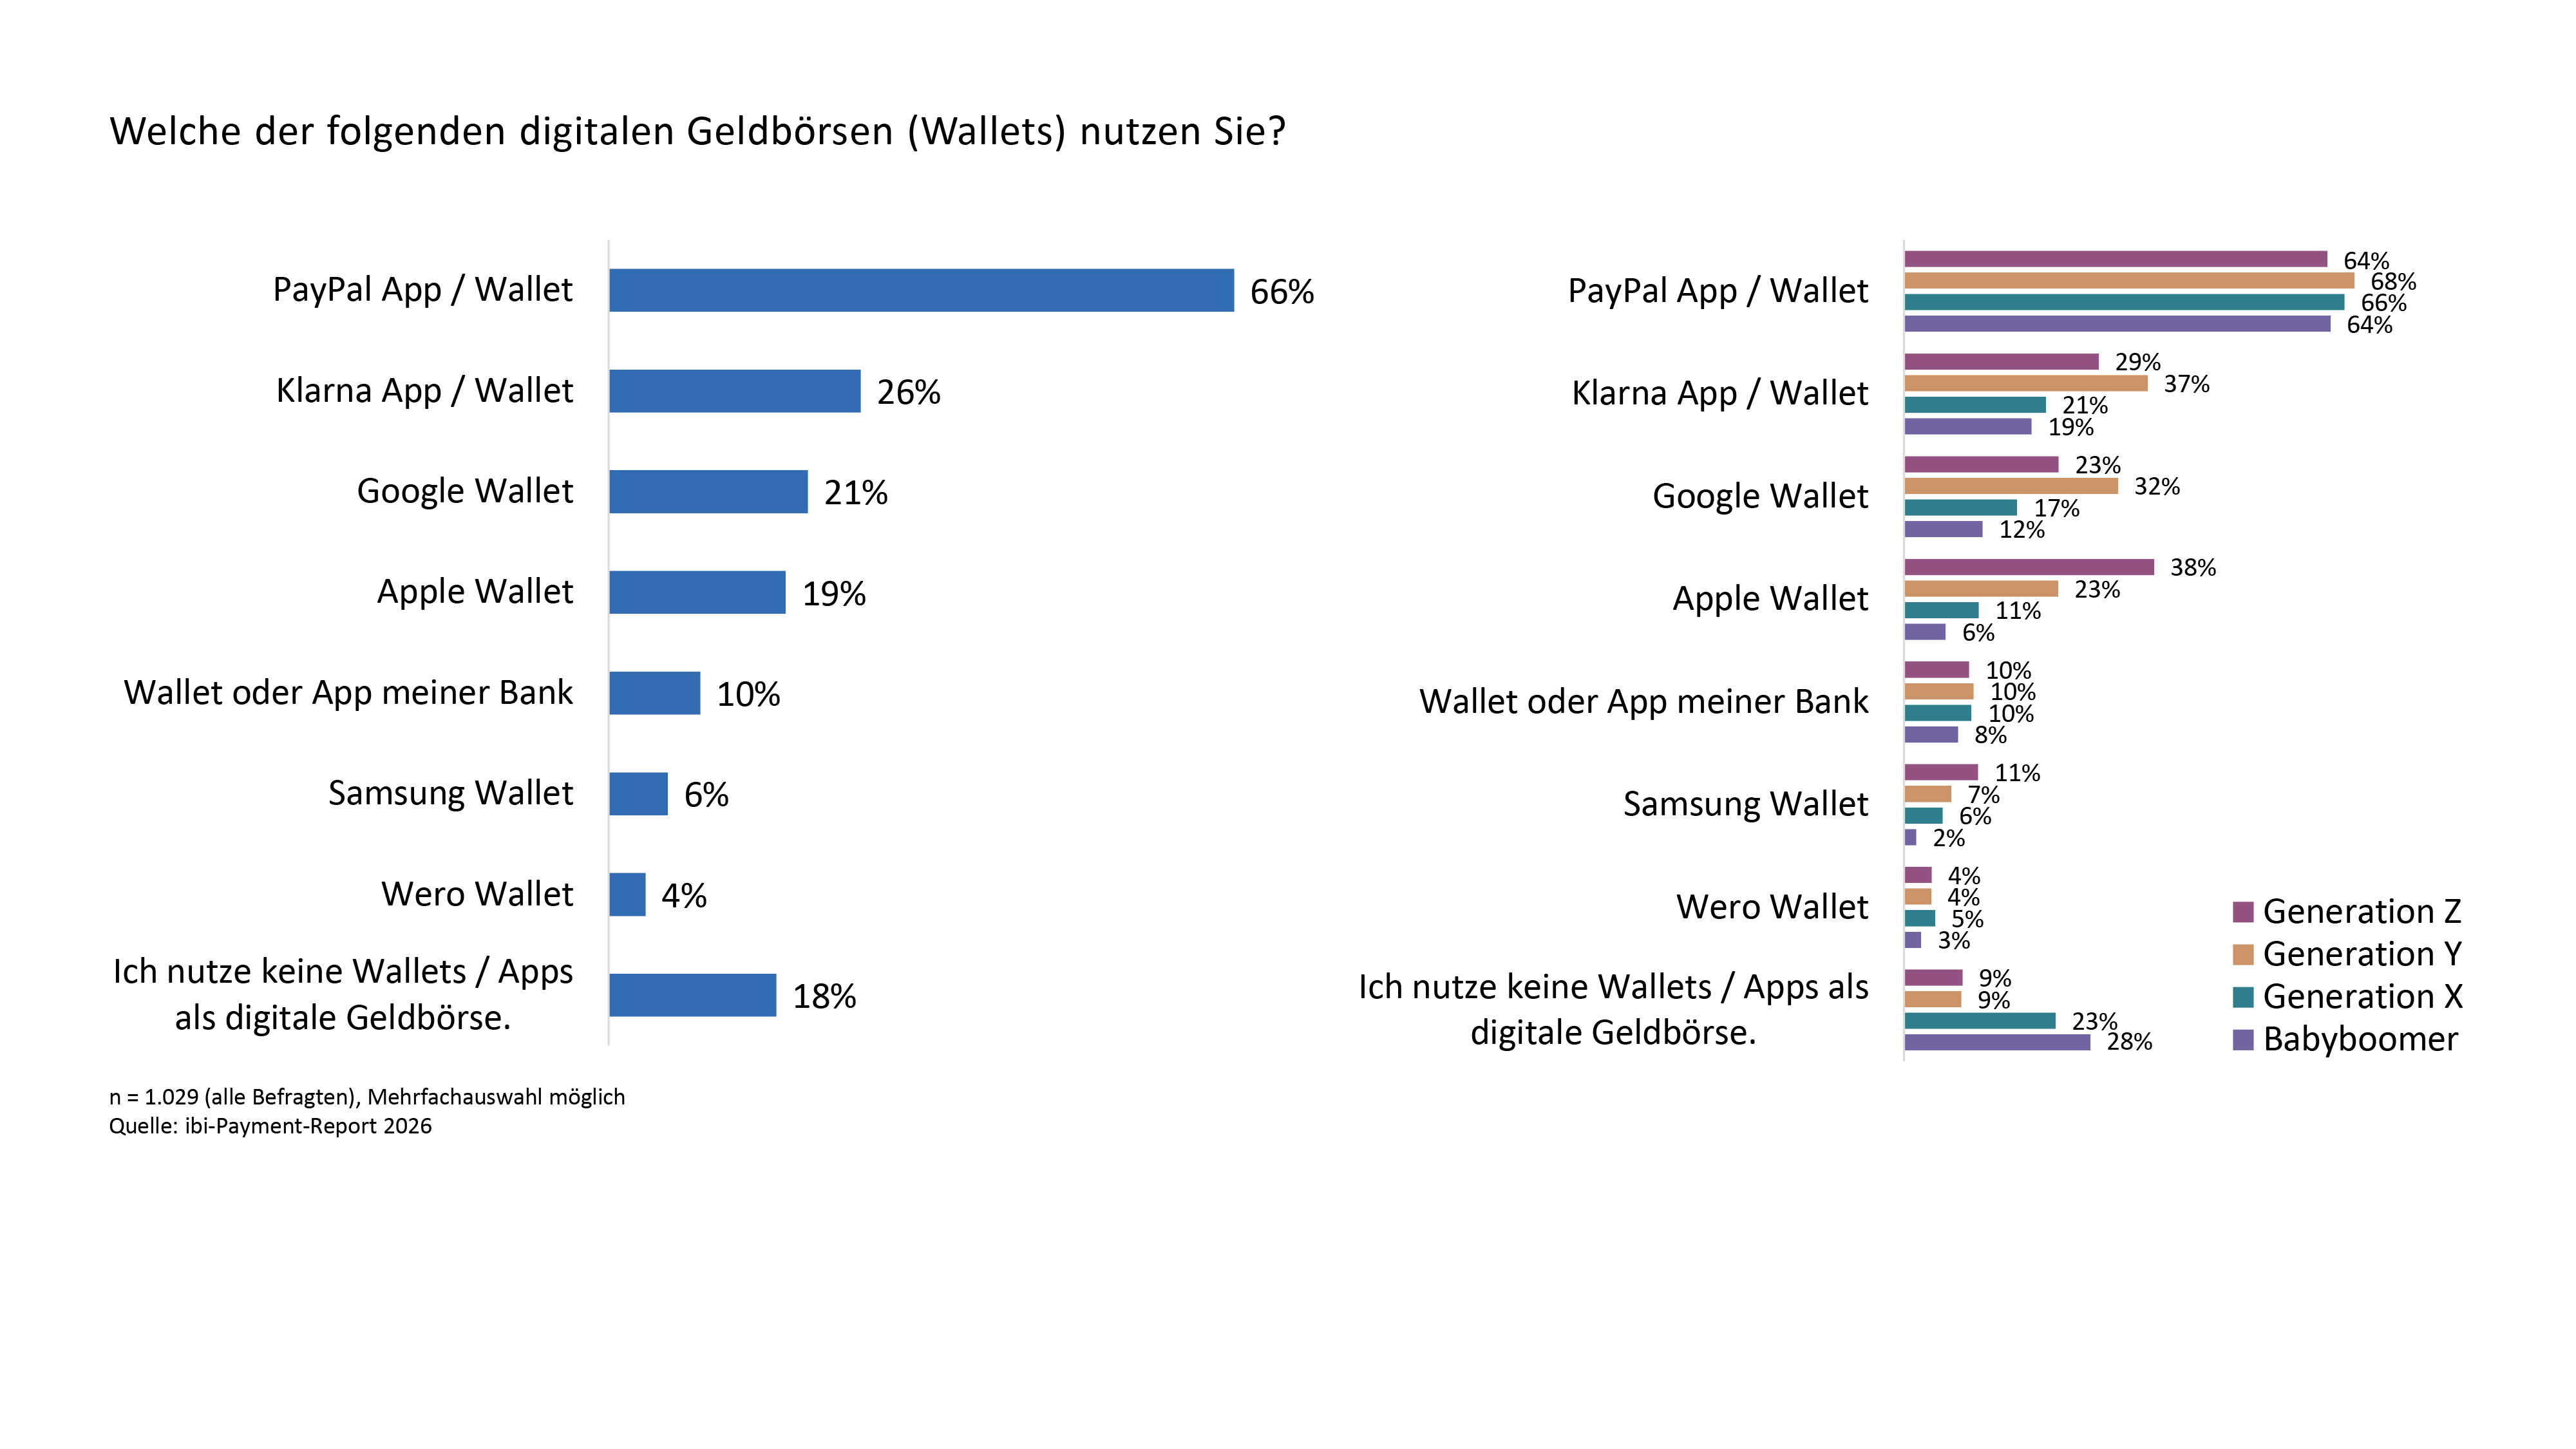 Abbildung 2: Nutzungsquote von Wallets bei Endkunden
Das neue europäische Bezahlsystem Wero nimmt langsam Fahrt auf. Nach dem Start mit der P2P-Funktion erfolgt gerade mit hoher Intensität der Rollout im Online-Handel. Bei den Kredit instituten der befragten Experten wird Wero überwiegend als strategisch wichtig bewertet (siehe Abbildung 3). Das größte wirtschaftliche Potenzial für das eigene Institut wird von mehr als drei Viertel im E-Commerce gesehen. Auf Verbraucherseite befindet sich Wero dagegen nach wie vor noch in einer frühen Marktphase. Lediglich 13 Prozent der Verbraucher besitzen aktuell einen Wero-Account. Allerdings ist seit 2024 die Bekanntheit von Wero deutlich ange stiegen. Zwei Drittel der Endkunden mit einem Wero-Account haben Wero auch bereits ge nutzt. Entscheidend für den langfristigen Erfolg werden weniger die Bekanntheit als vielmehr ein attraktiver Funktionsumfang und ein überzeugender Mehrwert gegenüber etablierten Ver fahren sein.
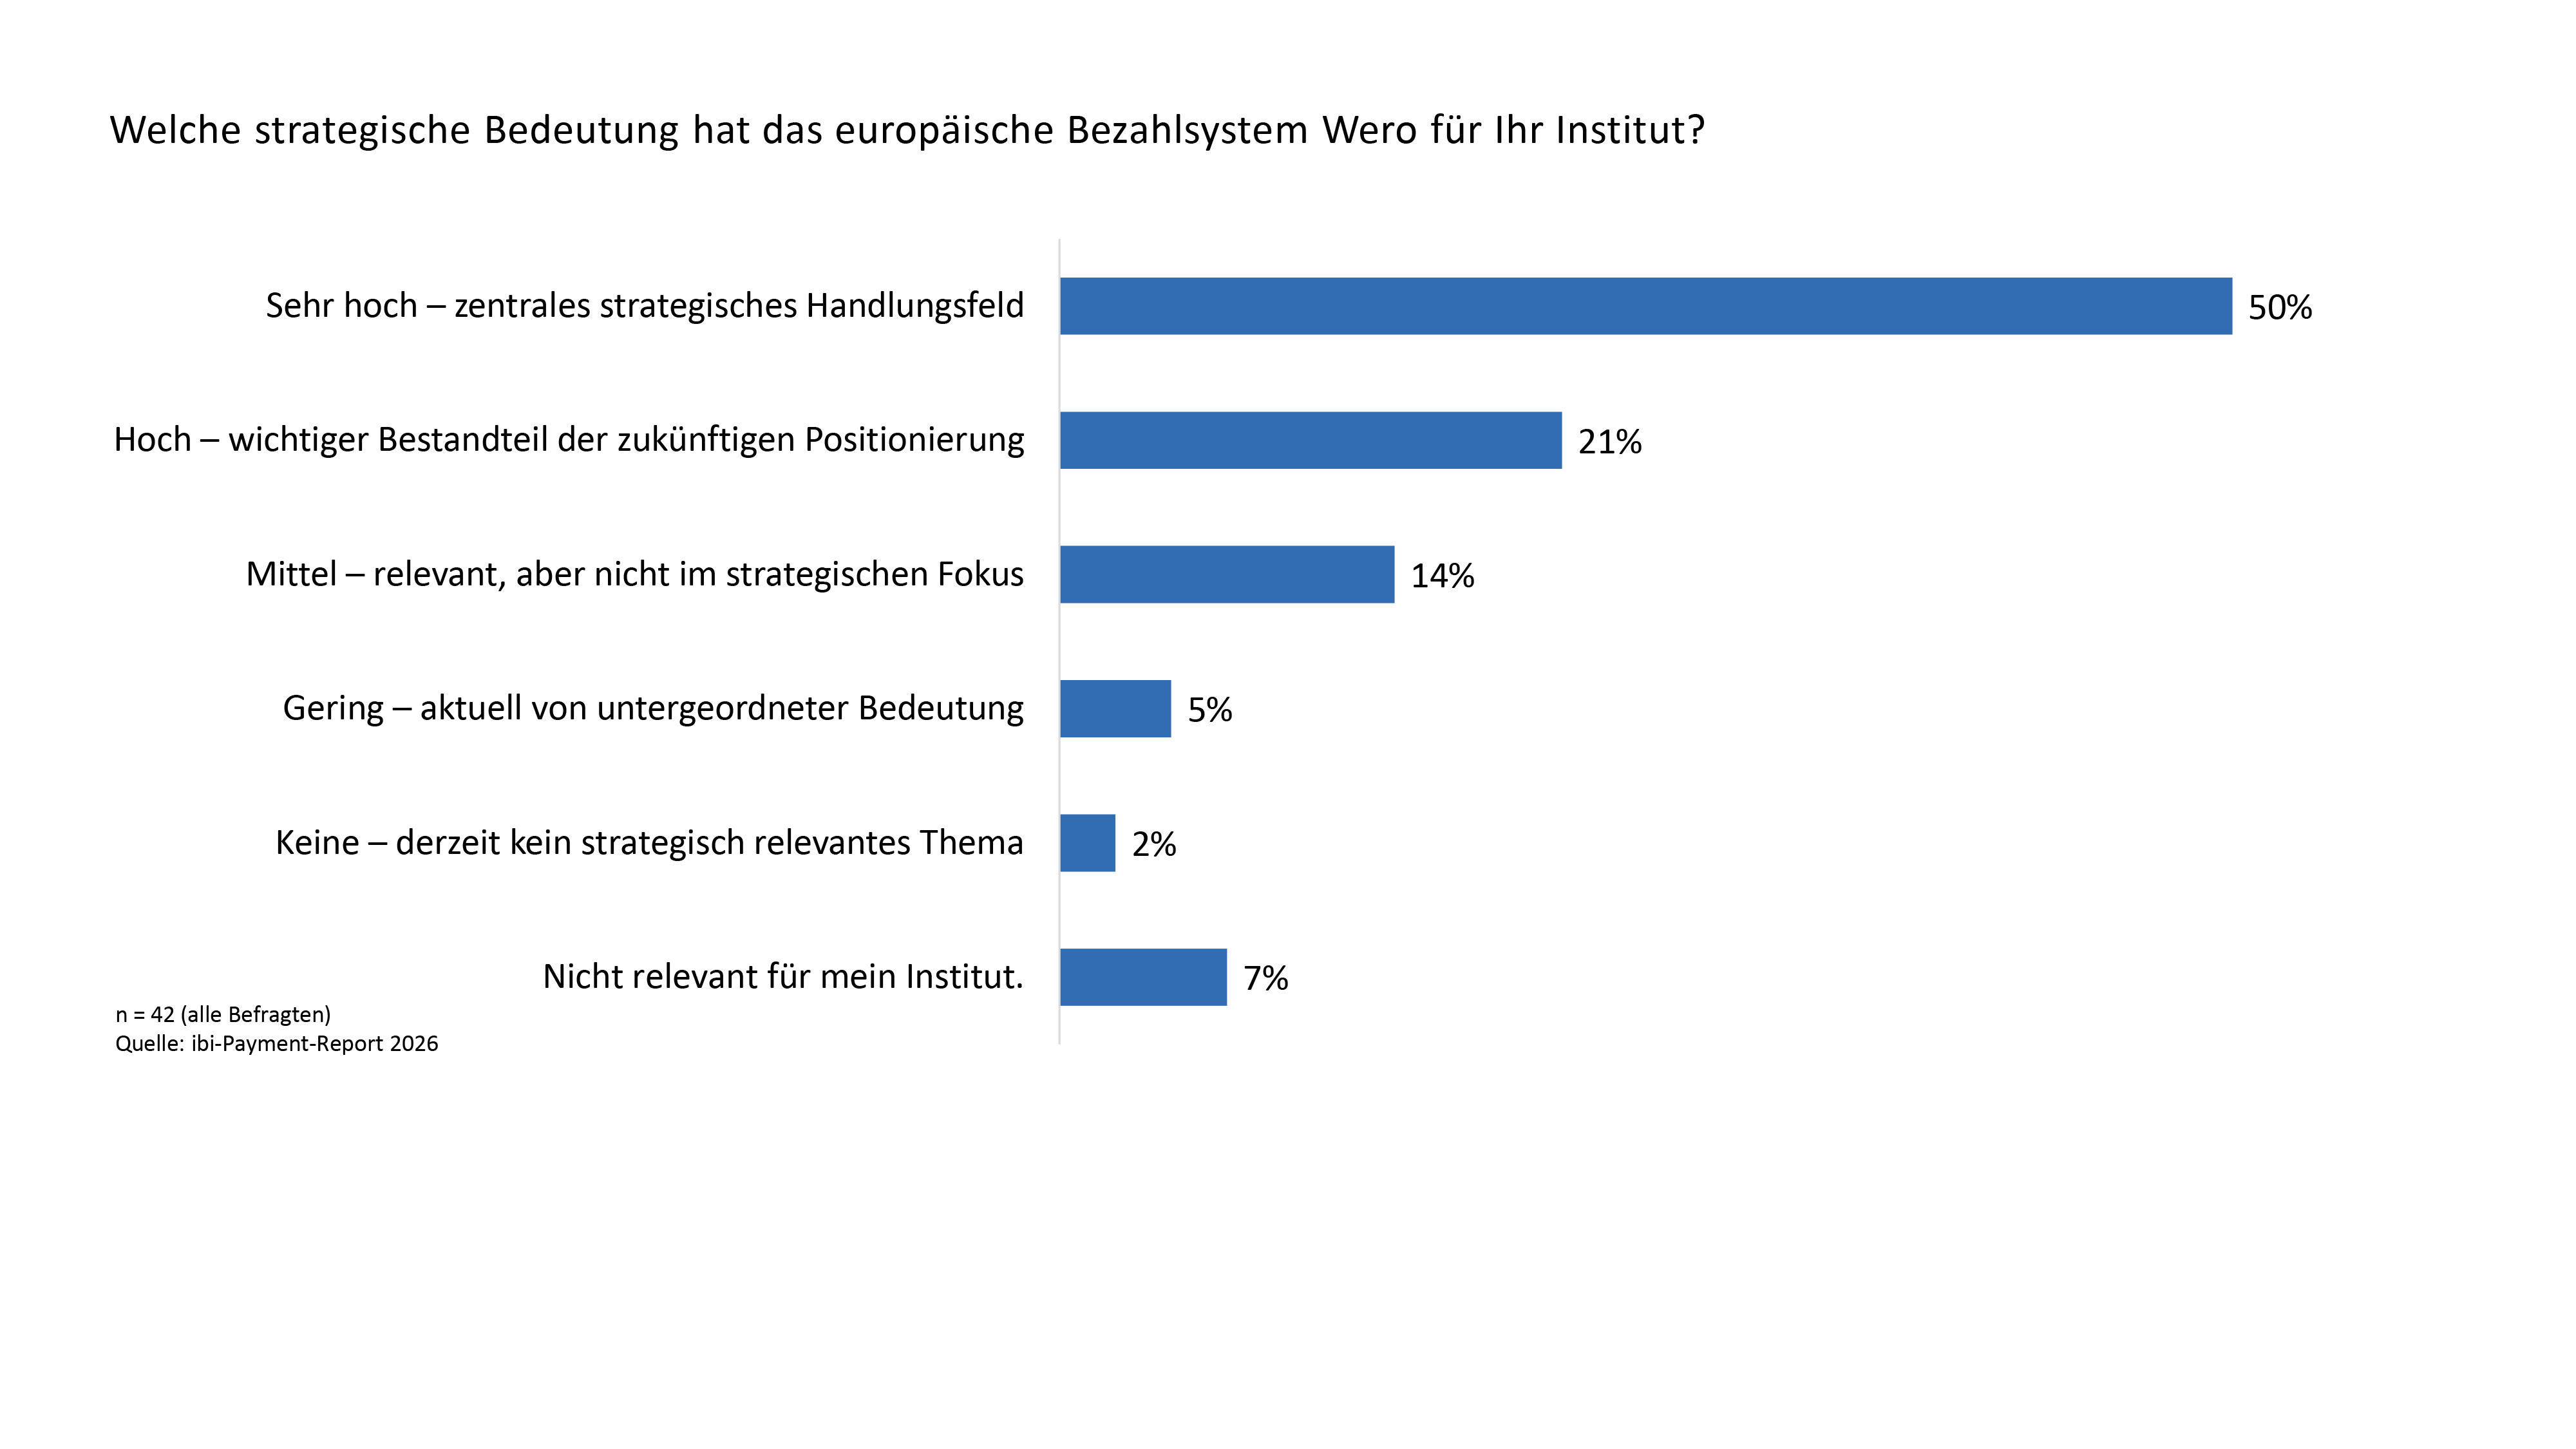 Abbildung 3: Strategische Bedeutung von Wero für Kreditinstitute
Künstliche Intelligenz entwickelt sich zum wichtigsten Innovationstreiber im Zahlungsverkehr. Während heute insbesondere Betrugsprävention, Compliance und Prozessautomatisierung im Mittelpunkt stehen, reichen die Erwartungen langfristig deutlich weiter. Agentic Payments er möglichen zukünftig autonome Zahlungsprozesse, die das Potenzial haben, den Zahlungsver kehr grundlegend zu verändern. Allerdings unterschätzen laut mehr als der Hälfte der Experten viele deutsche Banken das damit verbundene disruptive Potenzial. Die Studie zeigt zudem, dass ein Großteil der Verbraucher dieser Entwicklung derzeit noch mit beträchtlicher Zurück haltung begegnet.
„Die Studienerkenntnisse zeigen, dass die ‚Währung‘ für die Zukunft des Bezahlens in Deutschland und Europa vor allem Vertrauen ist. Dieses Vertrauen zu stärken, ist eine zentrale Aufgabe für uns als Branche“, so die Studienpartner S&N Group, S-Payment und VR Payment.
Der vollständige ibi-Payment-Report 2026 steht kostenlos zum Download zur Verfügung.
Über ibi research:
ibi research an der Universität Regensburg GmbH ist ein deutschlandweit aktives Institut für angewandte Forschung im Bereich der digitalen Wirtschaft. Mit Fokus auf Banking, Payment und Handel untersuchen wir innovative Technologien, Geschäftsmodelle und Trends, um pra xisnahe Lösungen und Empfehlungen für Unternehmen und Organisationen zu entwickeln.
Das Forschungsspektrum reicht von der Marktanalyse und Geschäftsmodell-Entwicklung über Prozessgestaltung und Data Analytics bis hin zu Fragen der Governance und Compliance. Zugleich bietet ibi research umfassende Beratungsleistungen zur Umsetzung der Forschungs- und Projektergebnisse an.
Weitere Informationen
Über die Studienpartner:
Die S&N Group AG ist Software- und Technologiepartner für Organisationen mit komplexen und regulierten IT-Landschaften. Wir entwickeln, integrieren und modernisieren geschäftskri tische Software und verbinden langjährige Technologie- und Branchenexpertise mit modernen KI-Technologien und Agentic AI. Mit über 500 Mitarbeitenden unterstützen wir Kunden insbe sondere aus Finance, Public und Industry dabei, Prozesse intelligenter zu gestalten und zu kunftsfähige IT-Landschaften zu schaffen. Zur S&N Group gehören die S&N Invent GmbH, S&N Abiscon GmbH, IT Finance Consulting GmbH und S&N Marktsoft GmbH.
Weitere Informationen
Die S-Payment GmbH, ein 100%-iges Tochterunternehmen der DSV-Gruppe, ist das Kom petenzcenter Payment der Sparkassen-Finanzgruppe. Hier werden federführend ganzheitli che, zielgruppenspezifische und omnikanalfähige Paymentlösungen für Privat- und Firmen kunden der Sparkassen entwickelt und vermarktet – sowohl für den PoS als auch für E- und M-Commerce. Dazu gehört unter anderem das kontaktlose Bezahlen mit Karten und dem Smartphone (App „Mobiles Bezahlen“ für Android sowie Apple Pay mit der Sparkasse). Zu sätzlich etabliert das Unternehmen die Payment-Lösungen der Sparkassen-Finanzgruppe in neuen Märkten (z. B. E-Mobilität, Connected Cars, Digitaler PoS) und entwickelt Mehrwertan gebote, die den Sparkassen-Kunden beim Bezahlen zusätzliche individuelle Vorteile bieten.
Weitere Informationen
Die VR Payment GmbH ist einer der führenden Payment Provider Deutschlands und Teil der DZ BANK Gruppe. Als Spezialist für bargeldloses Bezahlen der Genossenschaftlichen FinanzGruppe Volksbanken Raiffeisenbanken bietet das Unternehmen alle Zahlungsdienst leistungen aus einer Hand. Dazu gehören der Netzbetrieb, passende Terminals und Karten akzeptanz sowie Issuing Processing. Darüber hinaus bietet VR Payment softwarebasierte Be zahllösungen für Apps, E-Commerce und cloudgestützten Omnikanalvertrieb. Davon profitie ren Unternehmen aller Größen und Branchen: von der Bäckerei um die Ecke bis zur internati onalen Schnellrestaurantkette. VR Payment verantwortet rund 330.000 Terminals und 7,4 Mil lionen Kreditkarten. 1,27 Milliarden Transaktionen wickelte das Unternehmen 2025 ab. An den Standorten Frankfurt am Main und Ettlingen arbeiten mehr als 450 Mitarbeiter:innen.
Weitere Informationen
ibi research freut sich über den honorarfreien Abdruck dieser Pressemitteilung.
Bei Interesse an weiteren Informationen, Artikeln etc. wenden Sie sich bitte an:
ibi research an der Universität Regensburg
Galgenbergstraße 25
93053 Regensburg
Telefon: 0941 788391-0
E-Mail: presse@ibi.de
